Seguro para Taller de Carrocería 2026: Cuánto Cuesta, Qué Cubre y Qué Piden las Aseguradoras en Texas, California y Florida
¿Cuánto cuesta un seguro para taller de carrocería en 2026?
El seguro para taller de carrocería depende sobre todo de la nómina, del valor de los autos de clientes que tienes en el local y de cuánto pintas. Para un taller pequeño, el total suele situarse en decenas de miles de dólares al año si incluye workers comp, y son cifras orientativas, no cotizaciones.
Este artículo está pensado para dueños de talleres en Estados Unidos, con ejemplos de Texas, California y Florida, donde hay muchos talleres familiares de hojalatería y pintura. Las reglas cambian de estado a estado, así que usa esto para llegar informado a la reunión con tu agente, no para sustituirla.
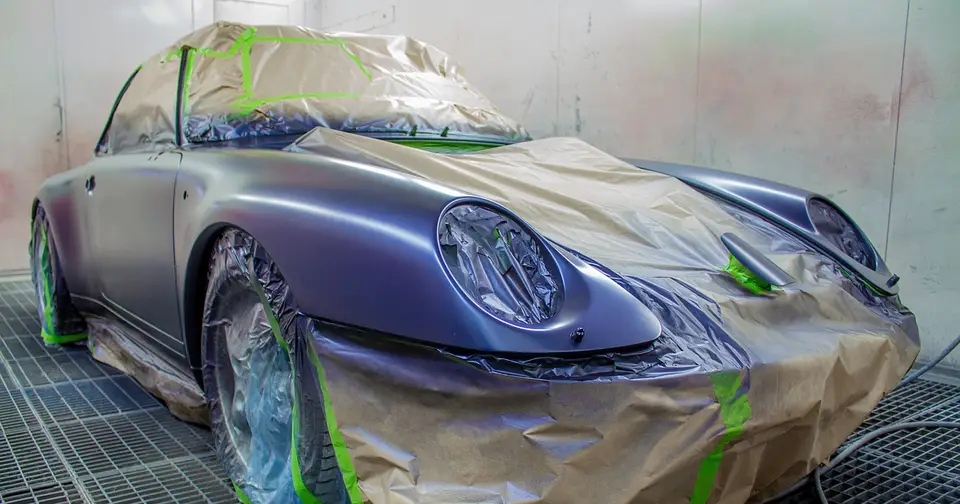
Un taller de carrocería no se asegura como una mecánica. Recibes autos golpeados que valen decenas de miles de dólares, los guardas días o semanas, trabajas con solventes y equipo de rociado, y al final entregas un auto que el cliente conducirá a 100 km/h confiando en tu reparación estructural y en los sistemas de seguridad. Eso crea cuatro riesgos distintos: los autos bajo tu custodia, tus empleados, el edificio con la cabina y la reparación misma.
| Perfil del taller (ilustrativo) | Qué empuja el costo | Rango orientativo, todas las líneas |
|---|---|---|
| Dueño y 1 o 2 técnicos | Nómina pequeña, pocos autos | Alrededor de diez mil dólares o algo más |
| 5 a 10 empleados, una cabina | Nómina de pintores, 10 a 25 autos | Del orden de decenas de miles |
| 15 o más empleados, varios pintores | Nómina y valor de autos altos | Puede superar con holgura lo anterior |
Esos rangos se solapan a propósito. Dos talleres del mismo tamaño en estados distintos pueden diferir al doble, y el workers comp suele ser la partida más grande. Para el lado mecánico de la misma familia de seguros, revisa la guía de costo del seguro para taller mecánico.
¿Qué coberturas necesita de verdad un taller de hojalatería y pintura?
Necesita garage liability, garagekeepers, propiedad comercial que nombre la cabina, workers comp y casi siempre una capa por trabajo defectuoso. Si usas grúa o entregas autos, suma auto comercial.
Piensa en una pila de coberturas, no en una sola póliza:
| Cobertura | Qué protege | Detalle para carrocerías |
|---|---|---|
| Garage liability | Daños y lesiones a terceros | Revisa la sección de operaciones completadas |
| Garagekeepers | Autos de clientes en tu custodia | El límite debe cubrir el máximo de autos que puedas tener a la vez |
| Propiedad comercial | Edificio, cabina, contenido | Cabina, cuarto de mezclas y solventes deben figurar |
| Workers comp | Lesiones de empleados | Pintores y preparadores tienen tarifas más altas |
| Auto comercial | Grúa, autos de cortesía, entregas | Aparte de la póliza de garage si remolcas |
| Errores y omisiones | Reclamos por una mala reparación | Estructura, bolsas de aire y calibración ADAS |
| Endoso de contaminación | Limpieza por solventes | Muchas veces viene excluido |
| Herramientas y equipo | Enderezadora, escáneres, soldadoras | Normalmente inland marine, por lista |
La confusión más común es entre las dos primeras. La guía de garage liability explica el lado de terceros y la guía de garagekeepers el de la custodia. Si solo vas a leer una, que sea la de garagekeepers.
¿Qué cubre garagekeepers cuando el auto espera una refacción?
Garagekeepers cubre el vehículo de un cliente mientras está bajo tu cuidado o control, ya sea por incendio, robo, vandalismo o un error de tu empleado. En una carrocería incluye los autos que esperan piezas o la aprobación del ajustador afuera, en el patio.
El problema de almacenamiento es parte del oficio. Las aseguradoras tardan en aprobar suplementos, las piezas se retrasan, y un auto que iba a salir en una semana se queda un mes. Cada día en tu patio es un día de exposición.
Dos decisiones importan más que el resto:
- Primaria o en exceso. Algunas formas pagan solo después de que responde la cobertura de colisión del propio cliente; otras pagan primero. Esa diferencia cambia quién paga el deducible y quién pelea la subrogación.
- Límite por ubicación. Multiplica el máximo realista de autos en el local por su valor promedio y compáralo con tu límite. Veinticinco autos de 30,000 dólares son 750,000 dólares en tu patio, mucho más de lo que muchos dueños recuerdan haber contratado.
Un caso de falla, presentado como ejemplo compuesto y no como reclamo real: un taller guarda doce autos de clientes en un patio con reja. Un incendio empieza en un local vecino y llega al patio. La póliza de propiedad cubre el edificio y el equipo del taller, pero los autos de clientes nunca se aseguraron en ningún lado, porque el dueño evitó garagekeepers para ahorrar unos miles de dólares. Ahora enfrenta doce reclamos de su bolsillo. Por eso esta cobertura va primero en cualquier lista.
¿Cómo cambian la cobertura una cabina de pintura y los solventes?
Una cabina agrega riesgo de incendio, explosión y contaminación, por lo que las aseguradoras la evalúan aparte y piden pruebas de mantenimiento, cambio de filtros y sistemas de supresión. La contaminación por solventes suele quedar excluida si no agregas un endoso.
Dos normas federales marcan el terreno. El estándar de OSHA sobre rociado de acabados, 29 CFR 1910.107, regula cómo se rocían líquidos inflamables y combustibles en cabinas y áreas de rociado, con exigencias de ventilación y protección contra incendios. Aparte, la regla de la EPA para remoción de pintura y recubrimientos de superficies, 40 CFR Parte 63 Subparte HHHHHH, conocida como regla 6H, alcanza a talleres que rocían recubrimientos sobre vehículos e impone notificaciones y prácticas de trabajo. La EPA modificó la regla en 2022, así que confirma el texto vigente.
Por qué le importa esto al seguro: una cabina fuera de norma arde con más facilidad y le da a la aseguradora un argumento después de la pérdida. Lo que suelen preguntar en la solicitud:
- Tipo y antigüedad de la cabina, y si recibe servicio regular.
- Bitácora de cambio de filtros y limpieza del ducto de extracción.
- Sistema de supresión de incendios y alarma monitoreada.
- Almacenamiento de pintura y solventes, cuarto de mezclas y manejo de residuos.
- Capacitación del personal y registros.
La contaminación es el hueco silencioso. La responsabilidad general casi siempre la excluye, y un derrame de solvente o una nube de rocío que dañe propiedad vecina cae justo ahí. Pide un endoso de contaminación o una póliza pequeña independiente, y mira la guía de costo de propiedad comercial para entender cómo se tarifica el edificio.
¿Cuánto cuesta el workers comp para pintores y estimadores?
El workers comp se cobra por cada 100 dólares de nómina según el código de clasificación, y pintores y técnicos de carrocería tienen tarifas mucho más altas que estimadores o personal de oficina. En muchos talleres es la partida más grande.
La mecánica es simple y poco indulgente. La aseguradora asigna a cada empleado un código, multiplica la nómina por la tarifa de ese código y ajusta con tu experience mod. Al cierre del año, una auditoría compara lo que estimaste con lo que realmente pagaste.
Puntos prácticos para tu taller:
- Divide la nómina con honestidad. Estimadores, administración y gerentes pueden ir en una clase más baja, pero solo si sus funciones son de verdad de oficina. Poner a un pintor que trabaja en la cabina en la clase de oficina invita a una sorpresa en la auditoría.
- Texas es distinto. Los empleadores privados pueden optar por no contratar, pero el Departamento de Seguros de Texas explica que los non-subscribers tienen obligaciones de aviso y registro y pueden perder defensas en una demanda por lesión. Con isocianatos y equipo pesado en el taller, es una apuesta seria.
- El historial pesa. Tu experience mod sube o baja la prima durante años, así que una lesión con días perdidos tiene larga cola.
- Idioma y capacitación. Si tu equipo trabaja principalmente en español, documenta la capacitación de seguridad en español también. Un registro claro ayuda frente al asegurador y frente a un inspector.
Para entender códigos, mods y auditorías en detalle, consulta la guía de costo del workers comp.
¿Qué pasa si una reparación sale mal? Errores y omisiones
Una mala reparación se vuelve reclamo cuando el vehículo falla después: un chasis que no sostiene, una bolsa de aire que no se activa o una cámara o radar mal calibrado. Que tu póliza responda depende de cómo trate el trabajo terminado y los servicios profesionales.
La carrocería moderna ya no es solo lámina y pintura. Los autos llevan cámaras, radares y sensores que deben recalibrarse tras cambiar un parabrisas, una defensa o hacer trabajo estructural, y los procedimientos vienen del fabricante. Si un sensor queda desalineado y el auto después no frena solo, el abogado del cliente empezará por tu orden de reparación.
Qué revisar:
- Operaciones completadas. Esta parte de garage liability puede responder a lesiones después de entregar el trabajo, pero algunas pólizas excluyen o limitan reparaciones estructurales y de sistemas de seguridad.
- Responsabilidad profesional o E&O. Una cobertura aparte para errores de servicio puede llenar el hueco, y algunas aseguradoras ofrecen un endoso de trabajo defectuoso.
- Documentación. Escaneos antes y después, hojas de calibración y fotos son la evidencia que gana o pierde estos casos. Guárdalos con la orden de reparación.
Otro ejemplo compuesto, ilustrativo y no real: un taller cambia la cubierta de una defensa y omite una calibración de radar requerida. Meses después el cliente choca por detrás y alega que el control de crucero adaptativo falló. Aunque el taller no haya hecho nada mal, defender la demanda cuesta dinero, y si la póliza responde lo decide el lenguaje de las exclusiones, no la justicia.
¿Qué exigen las aseguradoras en un programa DRP?
Los contratos DRP fijan precios, tiempos y estándares de calidad para reparar a los asegurados de una compañía, y suelen incluir requisitos de seguro: límites mínimos, prueba de garagekeepers y la condición de asegurado adicional.
No necesitas memorizar el contrato de cada aseguradora porque cambian, pero sí leer la cláusula de seguros antes de firmar. Los puntos típicos:
| Punto del contrato DRP | Qué confirmar con tu agente |
|---|---|
| Límites mínimos de responsabilidad | ¿Tu límite actual los cumple o necesitas un paraguas? |
| Requisito de garagekeepers | ¿Primaria o en exceso, y con qué límite por ubicación? |
| Asegurado adicional y certificado | ¿Tu aseguradora lo emite sin cargo? |
| Renuncia a la subrogación | ¿Está endosada en tu póliza? |
| Certificaciones | ¿Influyen las de I-CAR o de fabricantes en tu precio? |
Capacitaciones como las de I-CAR son valoradas por muchas aseguradoras y fabricantes y respaldan que tus técnicos están calificados. No supongas que una certificación baja la prima automáticamente; pregunta al suscriptor qué crédito, si alguno, recibirás.
Cuida también la concentración. Si la mayor parte de tus ingresos viene de dos relaciones DRP, perder un contrato te pega aunque tu seguro sea perfecto. Eso es riesgo de negocio, no asegurable, pero conviene saberlo al fijar límites.
¿Y si también remolcas o entregas autos?
Si usas camiones propios para remolcar o entregar, necesitas auto comercial o una póliza de garage con los símbolos de auto correctos. Garage liability no cubre automáticamente todos los vehículos que manejas.
Muchos talleres empiezan con una plataforma para atender a clientes directamente. Ese cambio altera el riesgo, porque una grúa en la vía pública es una exposición distinta a un auto estacionado en tu patio.
Puntos para tu agente:
- Autos propios, rentados y de terceros. Un empleado que hace un mandado en su auto personal puede generar responsabilidad para ti.
- Cobertura on-hook. Protege el auto del cliente mientras va enganchado y en tránsito, algo que garagekeepers puede no cubrir.
- Historial de choferes. Te pedirán récords de manejo, y uno malo puede mover mucho el precio.
La guía de seguro para empresas de grúas explica la cobertura on-hook, y la guía de auto comercial ve el lado de flotilla. Si la grúa es un servicio menor, pregunta si un paquete funciona mejor que una póliza aparte.
¿Cómo cotizas bien y qué errores salen más caros?
Cotiza con un agente independiente que escriba riesgos de garage, entrega los mismos datos exactos a cada aseguradora y compara formas de cobertura línea por línea, no solo la prima total. Una cotización barata con exclusión de contaminación o garagekeepers bajo no es realmente más barata.
¿Qué factores mueven la prima?
Las aseguradoras tarifan por nómina, número y valor de vehículos en el local, volumen de pintura, ubicación, controles de seguridad e historial de reclamos. Son las mismas palancas que aparecen en la solicitud.
| Factor | Por qué importa | Qué puedes controlar |
|---|---|---|
| Nómina por clase | Define el workers comp | Clasificación correcta, programa de seguridad |
| Valor de autos en el local | Define garagekeepers | Entregar más rápido, limitar almacenaje exterior |
| Volumen de pintura y cabina | Define incendio y contaminación | Bitácoras, supresión, mantenimiento |
| Ubicación | Robo, clima y clima legal | Rejas, cámaras, iluminación |
| Historial de reclamos | Anticipa pérdidas | Control de pérdidas, reporte inmediato |
| Servicios (grúa, EV, estructura) | Agregan clases de exposición | Declararlos con honestidad |
La honestidad al declarar es la palanca que muchos olvidan. Una cabina no declarada o el trabajo en baterías de autos eléctricos que nadie mencionó no hacen desaparecer el riesgo; hacen más probable que te nieguen un reclamo.
Un proceso sencillo
- Reúne nómina por clase, ingresos, número típico de autos en el local, valor promedio, datos de la cabina y cinco años de historial de pérdidas.
- Pide cotizaciones con límites idénticos para comparar de forma justa.
- Lee las exclusiones de contaminación, reparación estructural y calibración.
- Confirma que cumples la cláusula de seguros del DRP antes de firmar.
- Pon un recordatorio 90 días antes de la renovación y cotiza cada año.
Los errores que se repiten:
- Saltarse garagekeepers o comprar un límite muy inferior al valor de los autos presentes.
- Creer que la responsabilidad general cubre los vehículos de clientes.
- Clasificar a pintores como personal de oficina para ahorrar en workers comp.
- No declarar la cabina, el trabajo con EV o la grúa.
- Comprar solo el mínimo que pide el DRP y luego enfrentar un reclamo que lo supera.
Si la prima te parece alta, no recortes el límite que te protege de una catástrofe. Sube deducibles en pérdidas pequeñas, mejora controles y cotiza de nuevo. Un taller con cabina bien mantenida, historial limpio y buena documentación tiene poder real de negociación.
Este artículo es información general sobre el mercado de EE. UU., no asesoría de seguros ni legal. Los rangos de prima son cifras orientativas a noviembre de 2026 y varían mucho según el estado, la aseguradora y el taller. Las normas cambian; confirma los requisitos vigentes en las páginas oficiales enlazadas y con un agente de seguros con licencia antes de contratar.
¿Cuánto cuesta el seguro para un taller de carrocería?
No hay un precio único. Como rango orientativo para 2026, un taller pequeño con pocos empleados suele ver un paquete combinado de decenas de miles de dólares al año si incluye workers comp y garagekeepers, y un taller grande con varios pintores puede pagar bastante más. Pesan sobre todo la nómina, el valor de los autos de clientes en el local, el volumen de pintura, el estado y tu historial de reclamos. Úsalo solo como punto de partida para cotizar.
¿Qué seguros necesita un taller de hojalatería y pintura?
Lo básico es garage liability, garagekeepers para los autos de clientes, propiedad comercial que mencione la cabina de pintura, workers comp si tienes empleados y auto comercial si usas grúa o entregas vehículos. Muchos talleres agregan errores y omisiones o un endoso de trabajo defectuoso, un endoso de contaminación por solventes y cobertura para equipos como la máquina de enderezado y los escáneres.
¿Cuál es la diferencia entre garage liability y garagekeepers?
Garage liability paga por lesiones o daños que causas a terceros con tu operación o tu local. Garagekeepers paga cuando el auto de un cliente se daña, se roba o se incendia mientras está bajo tu custodia. En un taller de carrocería, donde los autos pasan semanas, garagekeepers suele ser la cobertura que más se usa.
¿Un incendio en la cabina de pintura está cubierto?
La póliza de propiedad comercial puede cubrir el edificio y el equipo de la cabina, pero el daño a los autos de clientes es tema de garagekeepers y la pérdida de ingresos mientras cierras es tema de interrupción de negocio. Pide por escrito que la cabina, el cuarto de mezclas y los solventes almacenados estén incluidos, no excluidos.
¿Es obligatorio el workers comp en Texas?
En Texas los empleadores privados pueden elegir no tener workers comp y ser non-subscribers, pero eso les quita defensas legales y los expone a demandas de empleados lesionados, además de exigirles avisos formales. En California y Florida la cobertura es obligatoria cuando hay empleados, con excepciones limitadas. Los pintores y preparadores se clasifican en códigos de mayor riesgo que los estimadores.
¿Qué es un programa DRP y cómo afecta mi seguro?
Un DRP (direct repair program) es un acuerdo con una aseguradora para reparar los autos de sus asegurados bajo precios y tiempos fijos. Esos contratos suelen pedir límites mínimos, prueba de garagekeepers y a veces que figures como asegurado adicional. Lee la cláusula de seguros antes de firmar: puede obligarte a comprar límites más altos de lo que pensabas.
¿Las fallas de calibración ADAS están cubiertas?
Depende del texto de la póliza. Un auto reparado mal que luego causa una lesión es un reclamo típico de operaciones completadas o de responsabilidad profesional, y algunas pólizas de garage lo excluyen o lo limitan. Pregúntale a tu agente por escrito si los errores de calibración de cámaras y radares y las reparaciones estructurales están cubiertos y bajo qué cobertura.
¿Cómo bajo el costo sin dejar huecos?
Clasifica bien la nómina por tipo de trabajo, mejora seguridad y prevención de incendios, toma fotos antes de cada reparación, capacita al personal y sube deducibles solo donde tu caja aguante una pérdida. Cotiza todos los años con un agente independiente y compara póliza contra póliza, no solo el total.
¿Cuáles son los errores más caros de los dueños de taller?
No contratar garagekeepers, creer que la responsabilidad general cubre los autos de clientes, clasificar mal a los pintores para ahorrar en workers comp y recibir una factura de auditoría, comprar límites menores a los que exige un DRP, y no declarar la cabina de pintura o el trabajo con autos eléctricos.
관련 글
Costo del Seguro para Taller Mecánico 2026: Garage Liability, Garagekeepers y Lo Que Realmente Pagas
Seguro Garage Liability Costo 2026: Límites, Rangos de Precio y Diferencia con Garagekeepers
Seguro para Agencia de Repo 2026: Costo, Coberturas y Licencias en TX, CA y FL
Seguro de Mala Praxis Médica Costo 2026: Lo Que de Verdad Pagan los Médicos
Costo del Seguro de Compensación Laboral 2026: Tarifas, Códigos de Clase y EMR