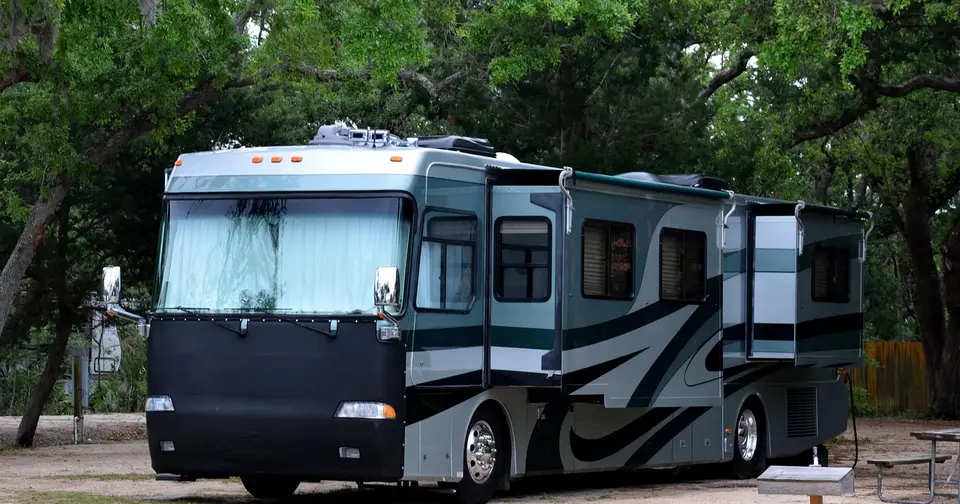
Costo del Seguro para Campamentos y Parques de RV en 2026: Qué Pagan los Dueños y Por Qué
El costo del seguro para un campamento depende, sobre todo, de si usted opera un terreno sencillo de tiendas y casas rodantes o un resort con cabañas, piscina, bar y empleados: las estimaciones publicadas para la responsabilidad civil general básica van de unos cientos de dólares a cerca de $1,500 al año, y los paquetes que publican corredores para un parque de RV con personal van de unos $1,500 a $12,000 o más. Son rangos de orientación de vendedores a noviembre de 2026, no cotizaciones.
Hablo del mercado de Estados Unidos, donde muchos dueños de campamentos, ranchos recreativos y parques de RV son familias hispanas que compraron el negocio con un préstamo pequeño y una póliza genérica. Conviene saber de entrada qué tan blanca es la evidencia. No existe una tabla pública de tarifas que diga cuánto paga un campamento; las cifras que encontré salen de páginas de corredores y comparativas de proveedores de software, algunas con años de antigüedad. Lo que sí puedo hacer es mostrarle qué mueve el número, qué pólizas necesita de verdad, dónde se esconden los huecos y cómo cotizar. Es información general y no asesoría de seguros: un corredor con licencia que coloque campamentos tiene que ponerle precio a su parque.
¿Cuál es el costo del seguro para campamentos y parques de RV en 2026?
Piense en tres niveles y desconfíe de cualquier promedio único.
| Tipo de operación | Alcance típico | Prima anual de orientación | Tipo de fuente |
|---|---|---|---|
| Campamento privado pequeño, pocos empleados | Responsabilidad civil general, $1M por ocurrencia | Unos $420 a $1,500 | Guías de corredores; estimaciones antiguas |
| Paquete de asociación o programa | Responsabilidad civil más propiedad básica | Unos $1,500 a $4,000 | Una comparativa de proveedor, 2025 |
| Parque de RV o resort con personal | Responsabilidad, propiedad, compensación laboral, umbrella | Unos $2,500 a $12,000 o más | La misma comparativa, corredores especializados |
El extremo bajo sale de una estimación muy repetida de $450 a $1,500 al año por $1 millón de responsabilidad civil, y de una página de corredor que promedia unos $420. Los rangos de paquete vienen de una comparativa de 2025 de Roverpass sobre especialistas en seguros para campamentos, que lista cifras como $2,500 a $7,500 en una agencia, $3,500 a $8,000 en otra y $4,000 a $10,000 o más en una tercera. No pude verificar cómo se armaron esos rangos, así que los tomo como la forma del mercado y no como una vara de medir.
¿Por qué tanta dispersión? La prima sigue la cantidad de sitios, los ingresos, el número de unidades de alquiler, si hay piscina o zona de agua, las ventas de alcohol, la nómina y, sobre todo, la ubicación. Un parque boscoso de montaña con historial de incendios y un parque costero en zona de huracanes pueden costar varias veces lo que paga uno del interior con ingresos parecidos, y casi siempre se nota en la línea de propiedad. Si su cotización queda muy por fuera de la tabla, la pregunta no es “¿es justa?” sino “¿qué línea la está inflando?”. Pida la prima desglosada por cobertura.
¿Qué cubre la responsabilidad civil general en un campamento?
Es la póliza que responde cuando un huésped o visitante se lastima, o cuando usted daña la propiedad de otro, y en un campamento los reclamos son sorprendentemente comunes y corrientes.
Piense en un tropiezo en un camino de grava de noche, un niño lastimado en el parque infantil, un bañista en apuros en la piscina, un huésped quemado en el anillo de fuego, una rama que cae sobre un RV, un carrito de golf que vuelca en una cuesta. Un paquete típico de especialista habla de $1 millón por ocurrencia con $2 o $3 millones de agregado, más cobertura de local, operaciones y atracciones que sigue al alojamiento, a las instalaciones y a las actividades. AmRisk, un corredor de campamentos, describe esa estructura estándar; la leo como ejemplo de cómo se ve un programa, no como promesa de lo que dice cada póliza.
Dos cosas conviene verificar por escrito antes de firmar. Primero, las atracciones: una piscina, un chapoteadero, una tirolesa, el alquiler de botes o un sendero de bicicleta de montaña pueden estar excluidos o con sublímite en un formulario básico, y una atracción nueva agregada después de emitir la póliza puede faltar en el listado. Segundo, el texto sobre fuego. Una fogata que se escapa es el reclamo más previsible en un campamento y justo donde las aseguradoras pueden escribir exclusiones o sublímites sobre fuego, humo e incendio forestal. Pídale a su agente que le señale la oración que gobierna una fogata encendida por un huésped.
Una palabra sobre las renuncias de responsabilidad. El contrato con huéspedes y las reglas publicadas ayudan, y un documento de gestión de riesgos de Hylant para operadores de RV recomienda términos y contratos con los huéspedes como parte de la transferencia de riesgo, pero la renuncia es una capa más, no sustituye la póliza. Los tribunales las tratan de forma desigual.
¿Las leyes de riesgo inherente reemplazan al seguro?
No, y es un malentendido frecuente entre dueños nuevos.
La asociación ARVC ha promovido leyes estatales que protegen a los dueños de campamentos frente a los riesgos inherentes del camping: los golpes, las picaduras y el clima que usted no puede eliminar. La propia descripción de ARVC aclara que esos proyectos no protegen a los dueños de su propia negligencia. Wisconsin suele ponerse de ejemplo; el estatuto estatal sobre participantes en actividades recreativas, la sección 895.525, dice que los participantes aceptan riesgos que una persona prudente conocería, y el camping figura entre las actividades. Existe además una disposición específica para campamentos en Wisconsin, pero no abrí su texto y las excepciones importan, así que consulte a un abogado local.
La lectura práctica es esta. Donde existe una ley así, puede ayudarle a ganar un caso por una picadura de abeja o un resbalón en un tronco mojado. No impide que un huésped demande por una terraza podrida, una piscina sin cerca o un conductor ebrio al que usted sirvió. Igual necesita defensa, y la póliza de responsabilidad es la que paga esa defensa incluso cuando usted gana. En los estados sin ley parecida rigen las reglas normales de responsabilidad del propietario: usted debe a los huéspedes un cuidado razonable frente a peligros que conocía o debía conocer, y su seguro y sus registros de inspección son la prueba.
¿Qué debe cubrir la póliza de propiedad más allá de la oficina y las cabañas?
Los edificios son lo fácil. Las sorpresas están afuera.
Un formulario de propiedad comercial suele cubrir bien edificios y contenido, y limitar o excluir lo que queda fuera de las paredes. Gran parte del valor de un parque está al aire libre todo el año: pedestales eléctricos, paneles de distribución, tuberías de agua y alcantarillado, estaciones de bombeo, bombas de pozo, letreros, cercas, pasarelas, muelles. Los corredores que colocan parques de RV suelen señalar inland marine, endosos de propiedad exterior y avería de equipos para cerrar esa brecha. Nuestra guía de costo del seguro de propiedad comercial explica límites de costo de reposición y coaseguro, y la guía de inland marine explica cómo se tarifa el equipo programado.
| Activo | Dónde suele ir | Hueco frecuente |
|---|---|---|
| Cabañas, baños, oficina | Cobertura de edificio, costo de reposición | Penalización de coaseguro si está subasegurado |
| Pedestales y paneles eléctricos | Inland marine o avería de equipos | Sobrecarga tratada como avería y excluida |
| Tuberías enterradas de agua y alcantarillado | Endoso de línea de servicio | La reposición puede llegar a seis cifras |
| Bombas de piscina y de pozo | Avería de equipos | Falla mecánica fuera del formulario básico |
| Pérdida de ingresos | Póliza de propiedad, unidades programadas | Pedestales fuera del programa de ingresos |
| Park models y tiendas de glamping | Unidades programadas o formulario especial | Restricciones por lona y cierre estacional |
Dos puntos de lo que escriben los corredores destacan. Un especialista advierte que los agentes sin experiencia en parques de RV a menudo dejan los pedestales fuera del programa de pérdida de ingresos, lo que limita lo que puede recuperar tras una pérdida. Y un rayo o una sobrecarga por un pedestal defectuoso puede clasificarse como avería eléctrica, así que lea la redacción exacta de la exclusión. Si opera cabañas, tiendas de glamping o park models, liste cada unidad por tipo y valor, y pregunte por cláusulas de desocupación y cierre estacional: un parque cerrado en enero es otro riesgo para el suscriptor.
¿Cómo cambian el precio los incendios forestales, las inundaciones y el viento?
Cambian si usted puede comprar cobertura, antes de cambiar el precio.
Los corredores reportan que algunas aseguradoras han restringido o dejado de renovar campamentos en estados de alto riesgo de incendio. Prime Insurance menciona California, Texas, Colorado y Montana, y otras guías de corredores describen un mercado duro con primas más altas, suscripción más estricta y menos disponibilidad, incluso para parques sin reclamos. Son afirmaciones de corredores y no encontré datos de reguladores sobre no renovaciones de campamentos, así que léalas como dirección, no como medición.
Lo que, según se reporta, piden los suscriptores: distancia a hidrantes (circula la cifra de unos 1,000 pies), distancia a la estación de bomberos (a menos de cinco millas), maleza despejada y un plan escrito de prevención de incendios, material del techo y del revestimiento, y edad y estado de los sistemas eléctricos. Algunas aseguradoras miran imágenes aéreas y el sitio web del parque. Si su parque está en zona de incendios, arme el expediente antes de renovar: fotos del espacio defendible, recibos de limpieza de vegetación, un plan escrito de evacuación. La NFPA 1194, el estándar para parques de RV y campamentos, incluye una sección sobre ubicación de fogatas y pide áreas designadas aprobadas en lugares que no creen peligros. No pude abrir el texto completo, así que confirme qué edición adoptó su estado o condado antes de citarla ante un inspector.
La inundación y el viento van aparte. Una póliza de propiedad estándar generalmente excluye la inundación, por eso los parques cerca de ríos y costas miran el NFIP o cobertura privada de inundación, y los parques costeros pueden enfrentar deducibles por tormenta con nombre expresados como porcentaje del valor asegurado. La guía de seguro comercial de inundación explica NFIP frente a privado y los huecos de pérdida de ingresos. El error que yo evitaría es comprar inundación para las cabañas y olvidarse de los pedestales, los baños y las reservas perdidas.
Para las reglas de fuego que se publican a los huéspedes, la página de seguridad de fogatas de Smokey Bear, del Servicio Forestal de EE. UU. es una referencia sencilla; no la abrí para este artículo, así que revísela antes de copiar texto en letreros. Está en inglés, y vale la pena adaptar las reglas al idioma de sus huéspedes.
¿Un campamento necesita seguro de licor, compensación laboral y auto comercial?
Sí, en cuanto se aplique cualquiera de los tres, y cada uno suele comprarse aparte del paquete base.
Responsabilidad por licor. Una tienda que vende cerveza, un bar en un resort o una boda en el césped con barra libre crean exposición dram shop. Muchos formularios de responsabilidad civil general la excluyen para negocios que venden o sirven alcohol. Nuestra guía de costo del seguro de responsabilidad por licor explica la diferencia entre cobertura de anfitrión y de licor completa. Si solo alquila el espacio para eventos donde un proveedor sirve, exija su certificado de seguro y revise cómo trata su póliza ese evento.
Compensación laboral. Anfitriones de temporada, jardineros, personal de recepción y mantenimiento son empleados en la mayoría de los estados, y algunos estados tratan los acuerdos de “workamping” como empleo. La nómina se tarifa por código de clase, y con una gran oscilación estacional el estimado de nómina de la póliza debe coincidir con la contratación real o llegará una auditoría con factura sorpresa. Vea la guía de costo de compensación laboral. La norma de comunicación de peligros de OSHA aplica si el personal maneja químicos de piscina o combustible.
Auto comercial. Los vehículos de transporte, las camionetas de trabajo y los carritos de golf que llevan huéspedes son la exposición silenciosa. Los carritos usados dentro del parque suelen tratarse como equipo móvil, lo que puede dejar sin cobertura el daño físico, y un carrito conducido por una vía pública puede quedar fuera del formulario general. La guía de costo del seguro de auto comercial cubre auto propio, alquilado y de terceros, que es lo que aplica cuando un empleado usa su propia camioneta para acarrear leña.
¿Vale la pena una póliza umbrella para un campamento?
Para la mayoría de los parques con piscina, acceso al agua o cabañas de alquiler, sí, y suele ser la mejora significativa más barata.
Una sola lesión grave, como un ahogamiento, un accidente de vehículo dentro del parque o un incendio que pasa a la propiedad vecina, puede superar un límite de $1 millón de responsabilidad civil. El documento de Hylant sugiere que los parques con actividades acuáticas de mayor riesgo justifican de $5 a $10 millones de exceso, aunque es la opinión de un solo corredor y la cifra correcta depende del número de huéspedes y de las operaciones. Una umbrella queda por encima de la responsabilidad, el auto y la responsabilidad del empleador, y las aseguradoras exigirán límites subyacentes mínimos. Vea la guía de costo del seguro umbrella comercial para dimensionarla.
Si además tiene un restaurante, pregunte si una póliza para propietarios de negocio (BOP) puede agrupar las líneas base. Compare el paquete contra pólizas separadas línea por línea y no por el total.
¿Cómo se ve un error típico de seguro en un campamento?
Este es un caso compuesto, no real: un campamento inventado de 60 sitios junto a un lago con ocho cabañas de alquiler.
El dueño compró una póliza tipo BOP al renovar porque era barata. En la auditoría resultó que los “anfitriones” de temporada habían cobrado en efectivo y en sitios gratis, así que la nómina estaba subdeclarada, y el alquiler de tablas de remo del lago nunca apareció en la solicitud. Un huésped se lastimó en un alquiler y la aseguradora negó el reclamo por una operación acuática excluida. Dos meses después una sobrecarga de pedestal dañó tres RV de huéspedes y la sobrecarga se trató como avería eléctrica, sin cobertura de avería de equipos. Ninguno de los dos huecos era raro. Cada uno costaba menos arreglarlo en papel en febrero que en julio.
El patrón se repite en la vida real más de lo que debería: el parque compra la póliza principal, agrega una atracción sin avisar a la aseguradora y descubre el hueco después del reclamo.
¿Cómo cotizar el seguro de un campamento paso a paso?
Trátelo como una pequeña compra, no como un correo de renovación.
- Use un corredor que coloque campamentos. Los especialistas saben qué aseguradoras escriben un parque boscoso, un park model o una piscina. Pregunte cuántos parques colocan.
- Prepare un perfil de una página. Número de sitios, unidades de alquiler por tipo y valor de reposición, atracciones, ventas de alcohol, nómina estacional, vehículos y carritos, e historial de pérdidas de cinco años.
- Pida cotizaciones desglosadas por línea. Responsabilidad civil, propiedad, avería de equipos, compensación laboral, auto, licor, umbrella.
- Documente la mitigación. Distribución de anillos de fuego, espacio defendible, registros de inspección de pedestales, piscina y juegos, capacitación del personal, reglas escritas y contrato con huéspedes.
- Lea las exclusiones por escrito. Fuego, incendio forestal, embarcaciones, piscina, natación, agresión y fogata encendida por huésped.
- Revise los programas de asociaciones. Las asociaciones de campamentos a veces ofrecen paquetes; compárelos con cotizaciones de especialistas sin asumir que uno gana.
- Revise todos los años. Cualquier piscina, tirolesa o unidad de alquiler nueva debería motivar una llamada al agente.
Si en su familia se habla otro idioma además del español, pida al corredor que le explique el texto de la póliza con calma y por escrito antes de firmar; un error de traducción informal no cambia lo que dice el contrato. Para una guía de una familia cercana de negocios, nuestra guía de seguro para campos de golf y clubes de campo cubre carritos, licor y equipo en una mezcla de exposiciones parecida, y la guía de seguro de alquiler a corto plazo sirve si alquila cabañas directamente.
Este artículo es información general con fines educativos, no asesoría de seguros, legal ni financiera. Los rangos de prima son cifras de orientación publicadas por vendedores a noviembre de 2026, no cotizaciones, y no pude abrir todas las fuentes primarias enlazadas. Las coberturas, exclusiones y la disponibilidad varían por estado, aseguradora y formulario. Pida a un profesional de seguros con licencia que coloque campamentos que revise su operación específica.
¿Cuánto cuesta el seguro para un campamento o parque de RV en 2026?
Las estimaciones publicadas son amplias y antiguas. La responsabilidad civil general sola para un campamento pequeño se cita entre unos $420 y $1,500 al año por $1 millón de cobertura, y los paquetes que publican corredores especializados para un parque con edificios, empleados y atracciones van de unos $1,500 a $12,000 o más al año. Son rangos de orientación de vendedores a noviembre de 2026, no cotizaciones, y el riesgo de incendio forestal, costa o inundación puede sacar un parque de esos rangos.
¿Qué seguros necesita un parque de RV?
Como mínimo, responsabilidad civil general por lesiones a huéspedes y daños a terceros, propiedad comercial para edificios e infraestructura exterior, y compensación laboral si tiene empleados. Casi todos deberían cotizar también seguro de licor si venden alcohol, auto comercial o auto de terceros para vehículos de transporte y carritos de golf, avería de equipos para pedestales y bombas, y una póliza umbrella por encima del límite de $1 millón.
¿La póliza general cubre quemaduras por fogatas e incendios?
Normalmente la póliza de responsabilidad civil general es la que responde por una quemadura de un huésped o un fuego que pasa a la propiedad vecina, pero el texto sobre fogatas e incendios forestales cambia según la aseguradora. Pregunte si hay exclusión o sublímite por fuego, humo o incendio forestal, si aplica a fogatas encendidas por huéspedes y qué documentación de anillos de fuego y horarios espera la aseguradora.
¿Los pedestales eléctricos y las tuberías están cubiertos por la póliza de propiedad?
A menudo solo en parte. Los formularios de propiedad comercial suelen limitar o excluir lo que está fuera de los edificios, y gran parte de la infraestructura de un parque está al aire libre. Los corredores suelen sugerir una cobertura de inland marine o un endoso de propiedad exterior para pedestales, avería de equipos para bombas y paneles eléctricos, y cobertura de líneas de servicio para tuberías enterradas de agua y alcantarillado. Revise cada una por su nombre.
¿Un campamento necesita seguro de responsabilidad por licor?
Si vende alcohol en la tienda, el bar o en eventos, o alquila el espacio para bodas y reuniones donde se sirve alcohol, conviene cotizarlo. Muchos formularios de responsabilidad civil general excluyen el licor para negocios que lo venden o sirven, y las leyes dram shop de muchos estados permiten que terceros lesionados demanden al vendedor o a quien sirve.
¿Quién paga si un pedestal defectuoso daña el RV de un huésped?
Los huéspedes aseguran su propio vehículo, pero un pedestal que falla por negligencia del parque puede generar un reclamo de responsabilidad, y la póliza general puede responder si el reclamo está cubierto y no queda excluido como avería eléctrica. Los registros de inspección y mantenimiento de los pedestales pesan mucho en esa disputa.
¿Es difícil asegurar un campamento en zona de incendios forestales o huracanes?
Puede serlo. Los corredores reportan que algunas aseguradoras han restringido o dejado de renovar campamentos en estados de alto riesgo de incendio, y que los parques costeros o inundables enfrentan primas base más altas o pólizas separadas de viento e inundación. Los suscriptores preguntan por distancia a hidrantes y a la estación de bomberos, espacio defendible y material del techo. Empiece a cotizar con tiempo y prepare documentación de mitigación.
¿Las leyes de riesgo inherente me permiten no tener seguro?
No. Algunos estados limitan la responsabilidad del campamento por los riesgos inherentes del camping, y la asociación ARVC ha impulsado más leyes así, pero en general no protegen al operador de su propia negligencia. El seguro sigue pagando la defensa incluso en un caso que usted gana.
¿Cómo puede reducir un campamento el costo de su seguro?
Trabaje con un corredor que coloque campamentos, documente inspecciones de anillos de fuego, piscina, juegos infantiles y electricidad, publique y haga cumplir las reglas, capacite al personal, suba deducibles donde pueda asumir el riesgo y compare los programas de asociaciones de campamentos. No reduzca el límite de responsabilidad para ahorrar; considere una umbrella.
¿Las cabañas, los park models y las tiendas de glamping necesitan seguro aparte?
Normalmente van en la póliza de propiedad como edificios o unidades programadas, pero la valoración y la suscripción cambian para cabañas de madera, park models, yurtas y tiendas de lona, y algunas aseguradoras restringen las estructuras de lona. Liste cada unidad por tipo y valor de reposición y pregunte por cláusulas de desocupación y cierre estacional.
관련 글
Costo del seguro para un estudio fotográfico en EE. UU. (2026): lo que cambia al rentar un local
Costo del Seguro para Campos de Golf y Clubes de Campo en 2026: Qué Pagan y Por Qué
Seguro para salón de bodas y eventos: cuánto cuesta en EE. UU. en 2026
Costo de la Business Owner's Policy (BOP) 2026: qué agrupa, qué excluye y cómo se fija la prima
Seguro de Responsabilidad para Contratista General: Costo 2026
