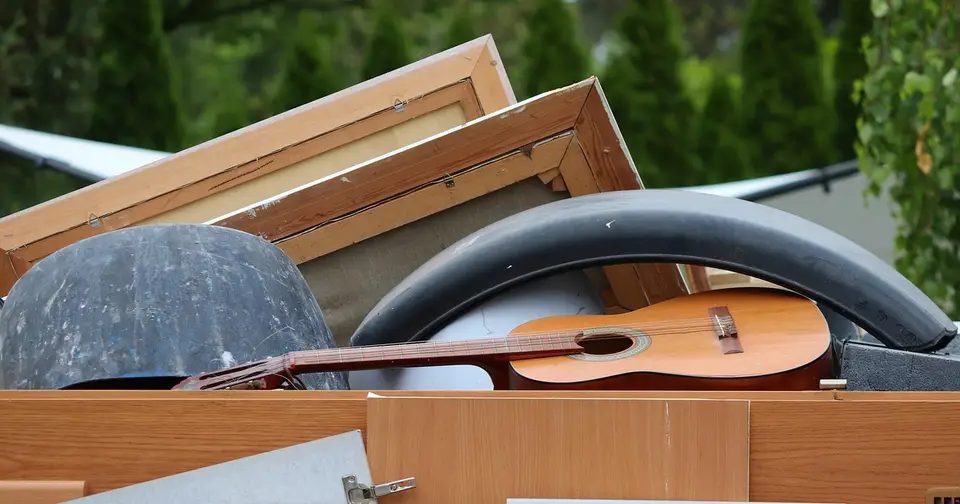
Seguro para Negocio de Junk Removal 2026: Cuánto Cuesta Asegurar Camión, Cuadrilla y Clientes
El seguro para negocio de junk removal le cuesta a una cuadrilla pequeña en Estados Unidos, en la práctica, entre unos $1,500 y $3,500 al año por responsabilidad civil, auto comercial y algo de equipo, y más si contratas ayudantes. Son rangos publicados por comparadores y corredores a noviembre de 2026, no cotizaciones, y varían mucho por estado.
Este texto es para dueños de negocios de acarreo en EE. UU., incluidos muchos hispanos que arrancan con una camioneta, un trailer y un par de ayudantes. Revisé guías de corredores, páginas de precios y las páginas de agencias federales. Mi lectura: en este negocio la póliza de responsabilidad parece barata, y lo caro está en el camión y en la espalda de la cuadrilla. Es información general, no asesoría de seguros.
¿Cuánto cuesta un seguro para negocio de junk removal en 2026?
Piensa en el total como varias pólizas separadas, cada una con su propio precio. Esto es lo que encontré publicado en noviembre de 2026. No pude abrir la mayoría de las páginas de los corredores, así que uso resúmenes de búsqueda y marco cada fuente.
| Fuente | Cifra | Qué cubre | Cómo leerla |
|---|---|---|---|
| MoneyGeek (actualizada 5 ene 2026) | Promedio de unos $1,837 al año; rango de unos $1,460 a $3,468 | Paquete de cinco coberturas, 1 a 4 empleados | Programa completo de una cuadrilla pequeña |
| MoneyGeek (misma página) | Unos $1,494 a $2,048 al año por aseguradora | Responsabilidad civil, dos empleados | Cotizaciones por proveedor |
| Insuranceopedia (2026) | Unos $100 al mes de promedio | Responsabilidad civil | Unos $1,200 al año |
| Insuranceopedia (misma página) | Unos $180 al mes de promedio | Auto comercial | Unos $2,160 al año; una sola fuente |
| Plyrium (guía para empezar) | Unos $500 a $1,500 al año | Responsabilidad civil | Operador que apenas arranca |
| Zensurance | Desde unos $700 al año | Responsabilidad civil, límite de $1M | Un piso, no un promedio |
| Insureon (remoción de escombros) | Unos $93 al mes | Contratistas que pidieron cotización; póliza no especificada | Mediana sin extremos |
Dos advertencias. Primero, no son cifras comparables: unas son solo responsabilidad civil, otras paquetes, y varias suponen de uno a cuatro empleados. Segundo, el propio rango mensual de MoneyGeek va de unos $30 a $322, lo que muestra cuánto pesan el estado, el número de camiones y el historial.
No encontré una cifra de workers comp con fuente confiable, así que no la imprimo.
¿Qué pólizas necesita de verdad un negocio de acarreo?
Casi en todas partes se necesitan tres, y otras tres según cómo trabajes. Las primeras son las que piden clientes, arrendadores y estados.
| Cobertura | Responde a | Por qué importa en acarreo |
|---|---|---|
| Responsabilidad civil general | Lesiones y daños a terceros | Pisos rayados, barandales rotos, un cliente que se tropieza |
| Auto comercial | Responsabilidad y daños del camión | Cargas pesadas que se mueven en carretera |
| Workers comp | Lesiones de empleados | Cargar, escaleras, vidrios y clavos |
| Inland marine / equipo | Diablitos, rampas, lonas, trailers | Se roban de camiones y patios |
| Contaminación | Derrames y hallazgos peligrosos | La CGL excluye casi toda contaminación |
| Umbrella | Límites extra sobre RC y auto | Un choque puede superar $1M |
Un dueño que trabaja solo con una pickup y un trailer puede llevar una versión mínima. Cuando contratas, aparece el workers comp. Cuando ganas clientes comerciales o administradores de propiedades, aparecen los certificados y los límites más altos. Para ver cómo se fija el precio de cada línea, consulta nuestras guías de costo del seguro de responsabilidad civil general y de seguro de auto comercial.
¿Por qué el camión sale más caro que la póliza de responsabilidad?
Porque el auto comercial cobra por frecuencia real de siniestros: choferes, millas, valor del vehículo y una carga pesada que alarga la frenada. Un solo accidente puede costar seis cifras, así que las aseguradoras cobran más por el vehículo que por el local.
Lo que suelen preguntar al suscribir un negocio de acarreo:
- ¿Cuántos vehículos, de qué peso, propios o rentados?
- ¿Quién maneja y qué dice su récord de manejo?
- ¿Cuál es tu radio de operación y cruzas a otros estados?
- ¿Remolcas trailer y cómo amarras la carga?
- ¿Qué reclamos tienes en los últimos tres a cinco años?
El peso cuenta dos veces. Un box truck más pesado cuesta más de asegurar y, desde 10,001 libras, puede exigirte número de USDOT. La guía de la FMCSA sobre el número de USDOT explica el umbral federal para el comercio entre estados; no pude abrir la página para confirmar el texto actual, así que verifícala. Dentro de un solo estado las reglas cambian: Massachusetts pide USDOT para vehículos comerciales de 10,001 libras o más aunque no salgan del estado, mientras que Maine exime a algunos camiones de peso medio que no llevan materiales peligrosos. La palabra final es de tu departamento de transporte estatal.
Una trampa frecuente: usar la camioneta personal para trabajos pagados. Las pólizas personales suelen excluir vehículos que transportan carga a cambio de dinero, y el reclamo puede negarse. Declara el uso comercial desde el principio.
¿Cómo se calcula el workers comp de una cuadrilla de acarreo?
Se calcula con la nómina, un código de clasificación y tu factor de experiencia (EMR), y luego lo ajustan las reglas del estado. El código es donde más sorpresas hay, porque los códigos cercanos cambian según lo que hagas.
En los estados que usan NCCI, el código 9403 corresponde a recolección de basura y cenizas con sus choferes, y los corredores suelen ubicar ahí a las cuadrillas de acarreo, aunque una aseguradora puede leer tu operación de otra forma. El 8263 es de comerciantes de chatarra, más parecido a quien compra y revende. No encontré una tarifa publicada para ninguno; pide a una aseguradora el costo de pérdida en tu estado. Algunos estados tienen sistemas propios o monopolio estatal.
Los reclamos salen de cosas nada exóticas: tirones de espalda y hombro, resbalones en escaleras, cortadas con vidrio y clavos, y lesiones con el camión. La página de ergonomía de OSHA explica cómo el levantamiento, las posturas incómodas y la repetición causan lesiones musculoesqueléticas; no pude abrirla para citar el texto vigente, úsala como punto de partida para tu capacitación. OSHA también publica material en español en osha.gov/spanish.
Lo que sí ayuda: reglas de levantamiento en equipo para objetos voluminosos, diablitos y rampas, guantes y botas obligatorios, un plan escrito de regreso al trabajo y una nómina bien dividida entre choferes y cargadores. Nuestra guía de costo de workers comp explica códigos y EMR con detalle.
¿Y los ayudantes que pago por día?
Es común llenar los días de mucho trabajo con ayudantes pagados en efectivo o por aplicación. Funciona hasta que alguien se lastima. Los estados miran quién dirige el trabajo, y quien carga un buró siguiendo tus instrucciones suele parecer empleado. Si se lesiona y no tienes cobertura, la cuenta médica puede caer sobre ti. Pregunta a tu aseguradora cómo trata la mano de obra ocasional y consulta la agencia de workers comp de tu estado.
¿Quién paga si mi equipo daña la casa de un cliente?
La responsabilidad civil general normalmente paga el daño accidental a la propiedad de un tercero: un piso de madera marcado, un azulejo roto o un arbusto aplastado. No paga tu equipo, las lesiones de tus empleados ni daños intencionales. Habrá deducible.
Donde la cobertura se adelgaza:
- Bienes bajo tu cuidado. Lo que el cliente deja en tu camión puede caer en una exclusión de cuidado, custodia o control. Pregunta por una extensión o por inland marine.
- “Eso no era basura”. Que te lleves algo que el cliente quería conservar es una disputa clásica. Un alcance firmado y fotos antes de cargar protegen más que cualquier endorsement.
- Escaleras y accesos angostos. Algunas aseguradoras preguntan si haces demolición ligera o desarme de estructuras, y esa frase en tu página web puede cambiar tu clasificación.
- Trabajo subcontratado. Si usas a otros acarreadores, muchas pólizas exigen que tengan su propia responsabilidad civil y te nombren asegurado adicional.
Un hábito que rinde: fotografiar la entrada, los pisos y las paredes antes de empezar. Un antes y un después con fecha resuelve la mayoría de las disputas y acelera un reclamo.
¿Qué pasa con pinturas, baterías y otros residuos peligrosos?
Son el riesgo escondido de una limpieza: pinturas, solventes, pesticidas, baterías, tanques de propano y productos químicos aparecen en garajes y sótanos. La responsabilidad civil general trae una exclusión de contaminación, así que un derrame o un tiro indebido puede quedar fuera.
La EPA define los residuos domésticos peligrosos como productos del hogar tóxicos, corrosivos, inflamables o reactivos, y su página de residuos domésticos peligrosos (en inglés) remite a programas locales de recolección. No pude abrirla para citar el texto actual. Muchos acarreadores rechazan estos artículos y le dicen al cliente a dónde llevarlos; eso es política de empresa, no una regla de la EPA, y es el control de riesgo más barato que tienes.
Si manejas algo más que basura doméstica común, o haces limpiezas de herencias y casas embargadas, pregunta por contaminación para contratistas o una extensión. Nuestra guía de seguro de responsabilidad por contaminación explica la estructura claims-made, las fechas retroactivas y los límites típicos. Guarda además los recibos del basurero de cada carga: si una pila tirada en un terreno llega hasta ti, el papel es tu defensa.
¿Qué coberturas pequeñas sí valen la pena?
Primero, herramientas y equipo: diablitos, rampas, lonas y trailers son portátiles y se roban. Las pólizas de propiedad suelen terminar en tu local, así que un inland marine de equipo es la solución económica. Lo detallamos en la guía de costo de inland marine.
Luego, licencias y fianzas. Algunas ciudades y administradores de propiedades exigen licencia, fianza o límites específicos antes de contratarte. Averigua la regla local antes de cotizar al cliente.
Según cambie tu trabajo, considera:
- Umbrella. Pide cotización cuando tengas más de un camión o trabajes para clientes comerciales.
- Auto contratado y no propio. Si tus empleados hacen mandados en su carro o rentas un camión para una semana fuerte.
- Cibernética o crimen. Si recibes pagos con tarjeta o datos de clientes en una app de reservas; suele ser prioridad menor.
Si además haces mudanzas, la carga y su valoración funcionan distinto; mira nuestra guía de seguro para empresas de mudanzas. Y si remolcas o llevas vehículos a un patio, te servirá la de seguro para empresas de grúas.
¿Cómo bajar la prima sin recortar la cobertura?
Sobre todo siendo el riesgo que la aseguradora quiere. Comparar precios solo tiene límite, porque pocas aseguradoras suscriben acarreo y una solicitud incompleta te cuesta más que un deducible alto.
- Muestra tu programa de seguridad. Reglas escritas de levantamiento, estándares para choferes y amarre de carga pesan en la suscripción.
- Mantén limpio el historial de reclamos y explica los viejos con lo que cambiaste.
- Revisa a tus choferes. Un mal récord de manejo puede subir la tarifa de toda la flotilla.
- Elige deducibles que puedas pagar. Súbelos donde puedas absorber la pérdida, no en los límites de responsabilidad.
- Clasifica bien la nómina para evitar sorpresas en la auditoría anual.
- Paga de contado o con el plan de menor cargo cuando el flujo lo permita.
- Usa un corredor que suscriba acarreo. Sabe qué aseguradoras están aceptando y qué preguntar.
¿Qué le salió mal a un operador? (un caso compuesto)
Es un caso compuesto, no un cliente real. Un negocio con dos camiones tenía responsabilidad civil y auto comercial, pero sus ayudantes figuraban como pagados por día y no había workers comp. En una escalera, un ayudante resbaló cargando una cómoda y se lastimó el hombro. Presentó un reclamo, el estado lo trató como empleado y el dueño enfrentó cuentas médicas sin seguro, cobros retroactivos y una multa.
También descubrió que su póliza tenía una exclusión de cuidado, custodia o control cuando se dañó una mesa antigua de otro cliente dentro del camión. Ninguna brecha estaba escondida: estaban en la solicitud, la clasificación y las exclusiones. La lección: compara la cobertura primero y el precio después.
¿Qué preguntar antes de contratar?
Lleva esta lista a tu corredor:
- ¿Qué aseguradoras suscriben junk removal y acarreo, y son admitidas o de líneas excedentes?
- ¿Incluye cobertura de cuidado, custodia o control para bienes del cliente en mi camión?
- ¿Hay exclusión de contaminación y puedo agregar cobertura limitada para hallazgos peligrosos?
- ¿Cómo se clasifica a mis ayudantes y qué exige la aseguradora para mano de obra ocasional?
- ¿Qué límites y redacción de asegurado adicional pedirán los clientes comerciales?
- ¿Incluye auto contratado y no propio?
- ¿Cómo cambia la prima al agregar un segundo camión?
Pide las respuestas por escrito y compara los formularios línea por línea. Si prefieres atención en español, pídela desde la primera llamada, pero recuerda que el contrato vigente es el texto de la póliza en inglés. Las tarifas y las reglas cambian, así que toma las cifras de este texto como punto de partida para hablar con un profesional con licencia.
Este artículo es información general sobre seguros para negocios de acarreo y junk removal en EE. UU. a noviembre de 2026, basada en fuentes públicas y resúmenes de corredores, y no constituye asesoría de seguros, legal ni de seguridad. Las primas varían según aseguradora, estado y riesgo; confirma los términos con un agente con licencia. Las páginas oficiales enlazadas no se abrieron durante la investigación; verifícalas directamente.
¿Cuánto cuesta el seguro para un negocio de junk removal en 2026?
Las cifras publicadas por corredores y comparadores en EE. UU. ubican el paquete de una cuadrilla pequeña entre unos $1,500 y $3,500 al año, con la responsabilidad civil sola entre unos cientos de dólares y cerca de $2,000. Con varios camiones y empleados la cifra sube, sobre todo por el auto comercial y el workers comp. Son rangos de referencia, no cotizaciones.
¿Qué seguros necesita un negocio de acarreo de basura?
Responsabilidad civil general, auto comercial para los camiones y workers comp si tienes empleados. Muchos agregan inland marine para herramientas, cobertura para bienes del cliente bajo tu cuidado y una póliza de contaminación si manejan residuos peligrosos. Un umbrella puede cubrir encima de responsabilidad y auto.
¿Mi seguro de auto personal cubre la camioneta con la que hago trabajos de acarreo?
En general no. Las pólizas personales suelen excluir vehículos que transportan carga a cambio de dinero, así que una camioneta o box truck cargados necesitan auto comercial. Pregunta a tu agente antes del primer trabajo pagado, no después del primer accidente.
¿Necesito workers comp si mis ayudantes trabajan por día sin contrato formal?
Muy probablemente sí. Los estados y los auditores miran cómo se hace el trabajo, no el nombre del acuerdo, y quien carga muebles bajo tus órdenes suele contar como empleado. Clasificarlo mal puede traer multas y cobros retroactivos; confirma con la agencia estatal y tu aseguradora.
¿Quién paga si mi equipo daña el piso o la pared de un cliente?
La responsabilidad civil general normalmente responde por daños accidentales a la propiedad de terceros, con deducible y exclusiones. Los objetos del cliente dentro de tu camión pueden requerir una extensión o inland marine, así que lee el texto de la póliza.
¿El seguro cubre pinturas, solventes o baterías que aparecen en una limpieza?
Con frecuencia no. Las pólizas de responsabilidad suelen excluir contaminación, y los residuos domésticos peligrosos normalmente van a programas especiales de recolección. Si manejas algo más que basura doméstica común, pregunta por contaminación.
¿Necesito número de USDOT para un box truck de junk removal?
A nivel federal se exige en general para vehículos de 10,001 libras o más que operan entre estados; para viajes dentro de un solo estado las reglas varían. Consulta tu departamento de transporte estatal y la FMCSA antes de comprar un camión más pesado.
¿Cómo puedo bajar la prima de mi seguro de acarreo?
Mantén un historial de reclamos limpio, documenta capacitación de levantamiento y amarre de carga, revisa los récords de manejo de tus choferes y clasifica bien la nómina. Trabaja con un corredor que suscriba negocios de acarreo; no todas las aseguradoras quieren esta clase.
¿Me van a pedir un certificado de seguro?
Muchas veces sí: administradores de propiedades, clientes comerciales y algunos municipios piden un certificado con tus límites, y a veces que los nombres como asegurado adicional. Verifica qué permite tu póliza antes de prometerlo.
¿Puedo pedir cotizaciones y atención en español?
Sí. Pide un agente o corredor bilingüe desde la primera llamada y exige todo por escrito en inglés y en español cuando sea posible. El contrato que vale es el texto en inglés de la póliza, así que pide que te expliquen cada exclusión.
관련 글
Costo del Seguro para Negocio de Jardinería 2026: Responsabilidad, Auto Comercial y Workers' Comp
Costo del Seguro para Contratistas de Techos 2026: GL, Workers' Comp y la Estructura Completa
Seguro para Recicladora de Chatarra 2026: Cuánto Cuesta y Qué Cubrir en EE. UU.
Seguro de Casa Móvil Costo 2026: Qué Cubre la Póliza HO-7 y Cómo Contratarla Bien
Seguro de Arte y Colecciones Perspectivas 2026: Cómo Programar tu Colección Bien
