Seguro para Negocio de Poda y Tala de Árboles 2026: Cuánto Cuesta y Qué Cubre
¿Cuánto cuesta el seguro para un negocio de poda y tala de árboles?
El seguro para un negocio de poda y tala de árboles en Estados Unidos suele sumar varios miles de dólares al año, y para una cuadrilla pequeña con camiones puede llegar a decenas de miles. El workers’ comp es casi siempre la partida más pesada. Este artículo habla del mercado de EE. UU., que es donde trabajan la mayoría de los contratistas hispanos de árboles.
Los comparadores publican números que se repiten bastante. Insureon reporta que las empresas de árboles pagan en promedio unos $1,875 al año por responsabilidad general y unos $2,580 por workers’ comp. TechInsurance muestra cerca de $1,651 y $2,235. Una guía de corredor estima el paquete completo de un dueño-operador con uno o dos camiones y poca cuadrilla entre $6,500 y $14,000 al año. Leí estas cifras en resúmenes de búsqueda a noviembre de 2026 y no abrí cada página de origen; no son cotizaciones. No encontré fuentes en español con cifras propias, así que todo viene de fuentes en inglés.
Una advertencia de lectura: son promedios que mezclan trepadores independientes, cuadrillas de medio tiempo y estados baratos. Un equipo de seis haciendo talas aéreas en Nueva Jersey o Illinois no paga lo mismo que dos personas podando árboles ornamentales en Ohio.
| Cobertura | Promedio publicado (EE. UU., por año) | Qué lo mueve |
|---|---|---|
| Responsabilidad general | unos $1,400 a $1,900 | ingresos, altura del trabajo, límites, estado |
| Workers’ comp | unos $2,200 a $2,600 en cuadrilla muy pequeña; mucho más con nómina real | nómina por código, estado, experience mod |
| Auto comercial | a menudo desde $1,500 por vehículo; más en camiones pesados | peso, conductores, radio de operación |
| Inland marine (equipo) | desde unos cientos hasta varios miles | valor listado de astilladoras, plataformas y trituradoras |
| Umbrella | muy variable | límites base y reclamos previos |
| Paquete de empresa pequeña | $6,500 a $14,000 según una estimación de corredor | todo lo anterior |
La razón del rango tan amplio es que el trabajo con árboles se tarifa como clase de peligro, no como servicio. La misma motosierra que casi no mueve la prima de una empresa de césped se vuelve un factor enorme cuando se usa a 15 metros de altura.
¿Por qué la tala es de los oficios más caros de asegurar?
Porque en un solo trabajo se juntan las tres pérdidas más graves: lesiones serias de trabajadores, daños a la propiedad del cliente y contacto con líneas eléctricas. Cada una puede ser un reclamo de seis cifras por sí sola.
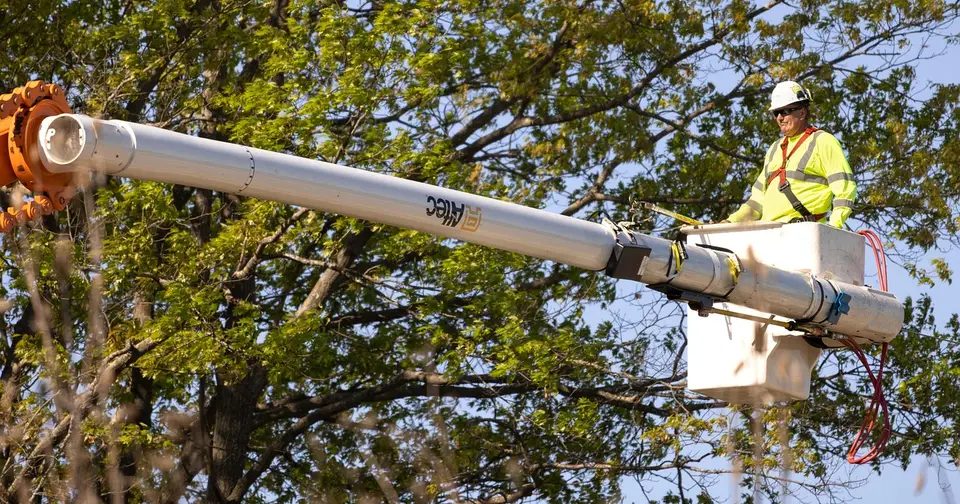
Piensa en una tala normal. Un trepador asegura una rama, otro maneja la cuerda, la astilladora está corriendo y el patio tiene una casa, una cerca, quizá una alberca y el carro del vecino al alcance de la caída. Cualquiera de esos puntos puede fallar en segundos. De ahí viene que el costo del seguro de compensación laboral para poda esté tan por encima del de jardinería general.
El lado de la responsabilidad es igual de real. El reclamo típico de una empresa de árboles es el daño a propiedad: un tronco que cae sobre el techo, una falla de aparejo, una cerca aplastada o una tubería de riego golpeada. Como lo dañado suele ser una casa o un vehículo y no un macizo de flores, las cifras son mayores.
Si además cortas césped, sumar poda y tala es uno de los saltos de prima más fuertes del sector. La guía de seguro para negocio de jardinería explica cómo se tarifa una empresa que solo corta césped, y sirve de punto de partida para ver cuánto te aleja de ahí el trabajo con árboles.
¿Qué código de workers’ comp se aplica a poda y tala?
El código estándar de NCCI es el 0106, titulado Tree Pruning, Spraying, Repairing, All Operations and Drivers. Algunos estados usan otra redacción y parte del trabajo de tala o de suelo puede clasificarse en otro código.
Este detalle importa porque el código, y no tu factura al cliente, decide lo que pagas. En los resultados que revisé, sitios de consulta de terceros listan el 0106 con ese título. El título no menciona la tala, y una fuente dice que la mayor parte de la tala incidental entra ahí. La oficina de tarifas de California, WCIRB, usa “Tree Pruning, Repairing or Trimming” y señala que cierto trabajo de árboles cae en jardinería, código 0042. Washington tiene su propio 0106-00. No pude abrir el manual de NCCI, así que confirma el alcance con tu aseguradora.
El workers’ comp se cobra por cada $100 de nómina. Eso significa tres cosas:
- Cómo divides la nómina. Quien solo arrastra ramas y quien trabaja en altura pueden tener tarifas distintas o no, según el estado. No lo supongas; pregunta.
- Personal de oficina. Si de verdad está separado del trabajo de campo, suele clasificarse en un código administrativo mucho más barato.
- Tu experience mod. Un mod menor de 1.0 indica que tu récord de seguridad te dio descuento; mayor de 1.0 significa que pagas más que la base. El resumen de TCIA sobre suscripción de seguros lo explica y menciona la acreditación y las credenciales de seguridad como formas de demostrar compromiso.
La mecánica completa de códigos, mods y auditorías está en nuestra guía de costo del seguro de compensación laboral. Para una empresa de árboles la regla práctica es sencilla: documenta las horas que el personal pasa en altura y también las que no.
¿Qué cubre la responsabilidad general en tala y dónde están los huecos?
La responsabilidad general paga lesiones y daños que causas a terceros, y es la póliza que clientes, administradores de propiedades y municipios piden ver primero. En el trabajo con árboles, las exclusiones importan más que el límite que aparece en la portada.
Un límite típico es $1 millón por evento y $2 millones agregado. Ahí empieza la cotización, no termina. Busca estas exclusiones o limitaciones, que varias guías de corredores señalan como comunes en formularios de árboles:
- Izajes con grúa, plataformas aéreas y aparejos. Algunos formularios los excluyen salvo endoso. Una grúa montada en camión o alquilada puede quedar entre tu póliza de auto y la de responsabilidad.
- Trabajo cerca de cables eléctricos. El contacto con líneas energizadas puede estar limitado o excluido. OSHA trata el trabajo a menos de 10 pies de líneas energizadas como categoría especial: su página de estándares de cuidado de árboles explica que la poda de despeje de líneas cae bajo 29 CFR 1910.269 y que las normas ANSI Z133 son voluntarias. No abrí ninguna de las dos páginas completas, así que revisa el texto vigente.
- Daño al árbol o a la propiedad que se está trabajando. Es la clásica exclusión de cuidado, custodia y control. Si tu cuadrilla tumba el árbol equivocado, la póliza puede pagar la cerca del vecino pero no el árbol que te contrataron para cortar.
- Aplicación de pesticidas y fertilizantes. Si fumigas, necesitas un endoso de contaminación. La guía de seguro para control de plagas explica por qué ese solo endoso suele ser el tema central.
- Subcontratistas. Muchos formularios cobran extra o excluyen el trabajo de subcontratistas sin seguro.
Una póliza con límite grande y exclusión de grúa es un documento bonito que falla justo en el trabajo para el que la compraste. Pide a tu corredor la lista de exclusiones, no solo la página de declaraciones.
¿Cuánto cuesta el auto comercial para camiones astilladores y con canasta?
El auto comercial de una empresa de árboles se cobra por vehículo, y las unidades pesadas y especializadas cuestan bastante más que una camioneta. Varias guías de corredores citan alrededor de $1,500 o más por vehículo estándar, y los camiones con canasta, de astillado y de volteo van por encima.
Una póliza de auto personal por lo general no responde por un camión de trabajo que lleva una astilladora a un trabajo pagado. Incluso una cuadrilla modesta con una pickup, un remolque con astilladora y un camión de astillado está tarifando tres unidades con tres exposiciones distintas. El historial de los conductores pesa tanto como el vehículo: un conductor con mal récord puede encarecer toda la flotilla.
Hay dos errores frecuentes. Primero, comprar auto para el camión y olvidar que el equipo acoplado no forma parte de esa póliza. Una canasta sobre el camión, un garfio o un cuerpo de grúa son accesorios especializados que los formularios estándar tratan distinto. Segundo, no declarar a quien maneja el camión de astillado “de vez en cuando”. Declara a todos los conductores; uno no declarado es un reclamo negado esperando un mal día.
Para la mecánica de precios de flotillas, radio, peso y puntaje de conductores, consulta la guía de costo del seguro de auto comercial. Los mismos factores que mueven la tarifa de un jardinero mueven la tuya, solo que con vehículos más pesados.
¿Cómo protege el inland marine a la astilladora, la trituradora y la grúa?
El inland marine paga cuando tu propio equipo es robado, se daña o se pierde, normalmente también en tránsito y en la obra. Astilladoras, trituradoras de tocones, plataformas y equipo de escalada son lo habitual que se lista.
Si tu equipo vale mucho, esta es una de las líneas más baratas en relación con la pérdida que cubre. Las guías de corredores advierten que si no listas las máquinas de alto valor, como una astilladora, un camión con canasta o una plataforma, puede que no te reembolsen cuando las roben o las dañen. Una astilladora nueva puede costar decenas de miles de dólares, y una sin listar es una apuesta.
| Pregunta para tu corredor | Por qué importa |
|---|---|
| ¿Cada máquina está listada con valor acordado o declarado? | evita la discusión sobre depreciación tras un robo |
| ¿La cobertura aplica en tránsito y sobre el remolque? | muchos robos y daños ocurren en carretera |
| ¿Los accesorios del camión van por auto o por inland marine? | es el hueco clásico |
| ¿Qué pasa con equipo alquilado o prestado? | una grúa alquilada puede no quedar cubierta por ti |
| ¿Qué condiciones de robo exige la póliza? | algunos formularios piden almacenamiento cerrado |
La explicación completa de qué cubre y cómo se tarifa está en la guía de costo del seguro inland marine. Si la respuesta es que tu póliza no cubre una grúa que alquilas, pregunta a la empresa de alquiler qué póliza responde y consíguelo por escrito.
¿Hace falta un seguro umbrella en poda y tala?
Para la mayoría de las empresas de árboles, sí, en cuanto trabajan cerca de casas o edificios comerciales. Un solo reclamo grave por daños o lesiones puede superar el límite primario de $1 millón, y muchos contratos comerciales piden umbrella de forma expresa.
El umbrella suma límite encima de la responsabilidad general, el auto comercial y la responsabilidad del empleador. La trampa en trabajo con árboles es que las aseguradoras de umbrella suelen seguir las exclusiones de la póliza base, y algunas no suscriben tala de alto riesgo o exigen que las pólizas base estén con ciertas aseguradoras. No supongas que el umbrella cubrirá lo que tu póliza primaria excluye. La guía de seguro umbrella comercial explica cómo se apilan los límites y qué suelen no pagar las capas.
Si además transportas desechos o tienes una línea paralela, mira cómo se tarifa esa actividad en la guía de seguro para negocio de remoción de basura, que muestra cómo se trata el riesgo de transporte frente al de árboles.
¿Las certificaciones ISA y de seguridad bajan la prima?
Pueden ayudar, pero nadie publica un descuento fijo. Las aseguradoras las toman como señal de una operación de menor riesgo, y algunos programas de asociaciones las exigen para entrar.
Lo que pude respaldar: Insureon dice que las empresas de árboles y jardinería pueden obtener mejores tarifas con programas de capacitación documentados, mantenimiento regular de equipo, buenas prácticas de seguridad o arboristas certificados ISA. El resumen de TCIA menciona la acreditación TCIA, la certificación ISA y la designación Certified Treecare Safety Professional como formas de mostrar cultura de seguridad. El programa ArborMAX, respaldado por TCIA, indica que solo los miembros acreditados o con un CTSP de tiempo completo pueden obtener workers’ comp por esa vía. Un testimonio en una página de TCIA dice que la acreditación y un CTSP le ahorraron dinero a una empresa. Es el relato de un cliente, no una tabla de descuentos.
La forma honesta de aprovecharlo:
- Busca la certificación por la seguridad, no por el descuento. La capacitación ISA y TCIA cambia cómo la cuadrilla asegura, se comunica y usa su equipo de protección.
- Documéntalo. Un programa de seguridad escrito, bitácoras de charlas diarias, registros de inspección de equipo y certificados son lo que un suscriptor puede tarifar.
- Pide el crédito. Si una aseguradora no lo ofrece, otra puede. Vale la pena cotizar un programa especializado en árboles.
- Cuida tu mod. Un año sin reclamos mueve la modificación de experiencia más de lo que lo hace cualquier certificado.
¿Qué errores cometen las empresas de árboles con el seguro?
El error más caro es descubrir un hueco de cobertura después de la pérdida. Este es un ejemplo compuesto, no un caso real: una empresa de tres personas acepta una tala junto a una casa y alquila una grúa para un izaje. Una falla del aparejo deja caer la punta sobre el techo. El formulario de responsabilidad excluye trabajo de grúa sin endoso, la póliza de la empresa de alquiler cubre solo la grúa, y el dueño descubre que el problema de cobertura ya es un asunto legal. Nada de eso requiere mala suerte; basta una exclusión sin leer.
Otros errores comunes:
- Subdeclarar la nómina o clasificar mal a los trepadores. La auditoría de fin de año lo detecta y cobra la diferencia.
- Usar subcontratistas sin seguro. Su lesión o su daño puede terminar siendo tu reclamo.
- No manejar el certificado de seguro. Administradores, empresas de servicios y asociaciones suelen exigir un certificado y el estatus de asegurado adicional antes de empezar.
- Comprar una vez y no volver a comparar. Un corredor especializado en árboles y un agente general pueden dar números muy distintos para la misma cuadrilla.
- Ignorar las reglas locales. Algunos estados y ciudades exigen licencia o registro para servicios de árboles, con mínimos de seguro. Revisa las normas de tu estado y municipio.
¿Cómo consigo la mejor cotización de seguro para mi empresa de árboles?
Lleva al suscriptor un expediente completo y habla con un corredor que realmente asegure empresas de árboles. Una solicitud clara y específica vale más que cualquier búsqueda de descuentos.
- Nómina por puesto. Trepadores, personal de suelo, conductores y oficina, con la nómina anual estimada de cada uno.
- Mezcla de ingresos. Porcentaje de poda, tala, trabajo con grúa, trituración de tocones y cualquier fumigación o jardinería.
- Lista de vehículos y equipo. Año, marca, valor, dirección donde se guardan y lista de conductores.
- Documentos de seguridad. Programa escrito, registros de capacitación, bitácoras de inspección y tu hoja del experience mod.
- Historial de pérdidas. Cinco años de reclamos de aseguradoras anteriores.
- Tres mercados. Compara un especialista en árboles, un corredor general y un programa de asociación. Compara exclusiones, no solo precio.
Si tu inglés no es tu idioma principal, pide que el corredor te explique por escrito las exclusiones en español o con ayuda de alguien de confianza; firmar sin entender la lista de exclusiones es justo como ocurren los huecos.
Y recuerda la economía del negocio: para una empresa que deja un margen modesto por trabajo, una pérdida sin seguro no es un gasto, es el final del negocio. La prima es el precio de seguir trabajando.
Este artículo es información general sobre seguros, no asesoría personalizada para ningún negocio en particular. Las cifras de primas son promedios publicados en el mercado de EE. UU. a fines de 2026 y no son cotizaciones; las primas y condiciones reales dependen de tu estado, nómina, códigos de clase, equipo e historial de reclamos. No pude abrir todas las páginas citadas, así que confirma las reglas vigentes, los códigos y el texto de la póliza con un agente de seguros con licencia antes de contratar.
¿Cuánto cuesta el seguro para un negocio de poda y tala de árboles en 2026?
Los promedios publicados por comparadores de seguros en Estados Unidos ubican la responsabilidad general cerca de $1,400 a $1,900 al año y el workers' comp cerca de $2,200 a $2,600 para una cuadrilla muy pequeña. Con uno o dos camiones, una estimación de corredor para el paquete completo ronda $6,500 a $14,000 al año. Son promedios de fines de 2026, no cotizaciones.
¿Qué seguros necesita un negocio de tala de árboles en EE. UU.?
Como mínimo, responsabilidad general, workers' comp en cuanto contratas empleados y auto comercial para cada camión y remolque de astilladora. Casi todos añaden inland marine para astilladoras, trituradoras de tocones y plataformas, y muchos agregan un seguro umbrella por si un solo accidente supera el límite de $1 millón.
¿Por qué el seguro de poda cuesta más que el de jardinería?
Porque el trabajo en altura, las motosierras, las caídas y el contacto con cables eléctricos generan lesiones graves. El workers' comp de poda y tala está en una clase mucho más cara que el corte de césped, y las aseguradoras de responsabilidad cuentan con que una rama o un tronco puede caer sobre una casa o un carro.
¿Qué código de workers' comp se usa para poda de árboles?
El código NCCI 0106 se titula Tree Pruning, Spraying, Repairing, All Operations and Drivers. Si la tala entra en el 0106 u otro código puede depender del estado, la altura y el uso de grúa, así que pide a tu aseguradora que te diga el código por escrito. California y Washington usan su propia redacción.
¿La póliza de responsabilidad general cubre los daños de una rama que cae sobre la casa del cliente?
Normalmente sí, como daño a propiedad de terceros, pero revisa las exclusiones. Algunas pólizas limitan o excluyen izajes con grúa, trabajo aéreo por encima de cierta altura, trabajo cerca de cables de alta tensión o daños al árbol que se estaba trabajando.
¿Necesito inland marine para mi astilladora y mi camión con canasta?
Si el equipo vale bastante dinero, sí. El seguro de auto cubre el camión como vehículo, pero los accesorios especializados, las herramientas en tránsito y el equipo en la obra suelen cubrirse con una póliza inland marine, y las máquinas valiosas que no estén listadas pueden quedar sin reembolso.
¿Un arborista certificado ISA baja el precio del seguro?
Puede ayudar, pero no existe un descuento fijo publicado. Las aseguradoras miran la certificación ISA, la acreditación TCIA, un Certified Treecare Safety Professional en nómina y un experience mod bajo. Un programa de workers' comp respaldado por TCIA solo acepta miembros acreditados o con un CTSP de tiempo completo.
¿Puede un trabajador independiente que sube a los árboles no tener workers' comp?
En algunos estados un dueño sin empleados puede no estar obligado, pero muchas asociaciones de vecinos, administradores de propiedades y empresas de servicios lo piden igual, y un ayudante pagado en efectivo puede ser tratado como empleado tras una lesión. Consulta a la agencia estatal y a tu corredor.
¿Cómo consigo la mejor cotización de seguro para mi negocio de árboles?
Trabaja con un corredor que realmente asegure empresas de árboles, presenta la nómina dividida por trepadores, personal de suelo y oficina, lista cada vehículo y máquina con su valor, y lleva tus documentos de seguridad. Pide al menos tres cotizaciones, incluido un programa de una asociación del sector.
¿Qué pasa si alquilo una grúa o subcontrato personal?
Ambos son huecos frecuentes. Pregunta por escrito si tu póliza responde cuando una grúa alquilada levanta carga, y exige a los subcontratistas su propio seguro de responsabilidad y workers' comp, con tu empresa como asegurado adicional. Un subcontratista sin seguro puede devolverte el reclamo a ti.
관련 글
Costo del Seguro para Negocio de Jardinería 2026: Responsabilidad, Auto Comercial y Workers' Comp
Seguro para Negocio de Junk Removal 2026: Cuánto Cuesta Asegurar Camión, Cuadrilla y Clientes
Seguro para Plomeros en EE.UU. 2026: Cuánto Cuesta y Cómo Bajar la Prima
Plan de Salud Self-Funded y Seguro Stop-Loss: Guía Práctica para el Empresario Hispano en EE.UU.
Seguro de Condominio (HO-6) Costo 2026: Qué Cubre, Cuánto Pagas y Cómo Calcular la Cobertura A