Intercambio 1031 de tierras agrícolas y ranchos en 2026: qué se puede cambiar y qué no
¿Se puede hacer un intercambio 1031 de tierras agrícolas?
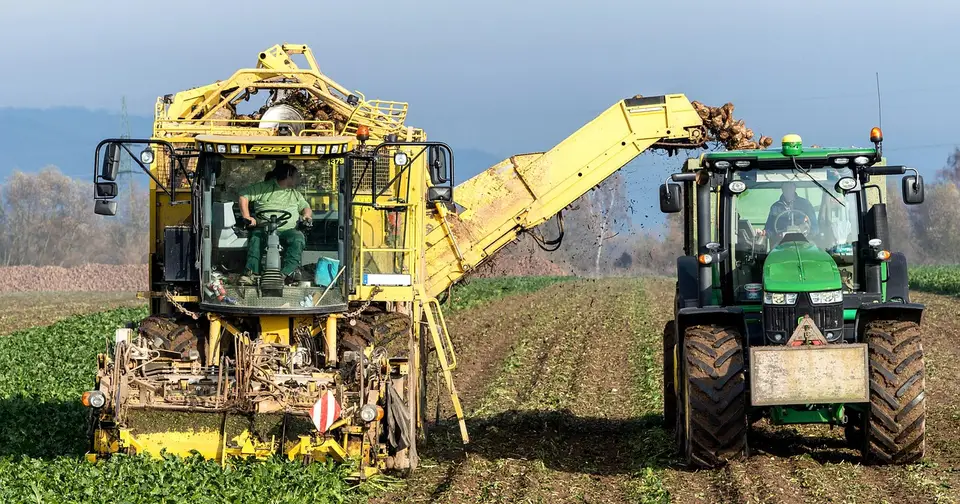
Sí: las tierras de cultivo, los ranchos, los huertos y las construcciones fijas son bienes inmuebles, y su venta puede rodar hacia otro inmueble de inversión o de uso comercial sin pagar el impuesto sobre la ganancia hoy. Lo que dejó de valer desde 2018 es todo lo que no es inmueble: tractores, cosechadoras, ganado y grano cosechado.
Escribo esto pensando en el propietario hispano en Estados Unidos: la familia que compró un rancho en el sur de Texas, el productor de almendras del Valle Central de California, el dueño de un huerto en el estado de Washington que empezó como jornalero, o el inversionista en México o Colombia que heredó una finca al norte del Río Grande. Las reglas son federales y valen en los cincuenta estados; lo que cambia es la ley estatal sobre agua, minerales y retenciones. Todo corresponde a la ley fiscal de EE. UU. vigente en noviembre de 2026.
Esta guía trata solo lo propio de las fincas. Para la mecánica general, empieza con nuestra guía de reglas del intercambio 1031. La ley es la sección 1031 del Código de EE. UU. y la definición de inmueble que usa el IRS está en el reglamento 1.1031(a)-3. Desde mi entorno de investigación no pude abrir todas las páginas del IRS, así que las cito como fuente de la regla y te pido que confirmes el texto vigente con tu asesor.
Hay dos pruebas de entrada. La primera es el propósito: la tierra debe estar en tu poder para inversión o para uso productivo en un negocio. Quien trabaja su propio campo califica; el dueño que renta a un agricultor también. El que compró hectáreas para lotificar y revender no, porque el inmueble mantenido principalmente para la venta queda excluido por la ley.
La segunda prueba es el reemplazo: también debe ser un inmueble para inversión o negocio, y puede estar en otro estado y ser de otro tipo. Tierra de cultivo por rancho funciona. Tierra de cultivo por un edificio de apartamentos también, y eso importa cuando los hijos ya no quieren trabajar la tierra. Para la identificación de candidatas, mira la regla de tres propiedades y del 200%.
¿Qué partes de una finca califican como inmueble del mismo tipo?
La tierra y lo que está permanentemente unido a ella suelen calificar, junto con los cultivos en pie y algunos derechos ligados al terreno; la maquinaria, el ganado y las cosechas ya levantadas no. La tabla ordena las piezas típicas de una venta agrícola.
| Activo | Estado 1031 (2026) | Nota |
|---|---|---|
| Tierra de cultivo, pastizal, rancho | Califica | Debe mantenerse para uso o inversión |
| Huertos, viñedos, madera en pie | En general califica | Árboles y plantas productivas van con la tierra |
| Graneros, talleres, cercas | Califica si es inmueble | Asignar el precio en el cierre |
| Silos y estructuras de un solo uso | Consultar al contador | A menudo se deprecian como equipo |
| Cultivos en pie sin cosechar | En general califica | Parte del inmueble |
| Grano cosechado, inventario | No califica | La venta es ingreso ordinario |
| Tractores, cosechadoras, implementos | No califica | Venta gravable; recaptura |
| Ganado de cría o lechero | No califica | Gravable; la ganancia puede ser de la sección 1231 |
| Casa donde vives en la finca | No califica como propiedad del intercambio | Puede aplicar la exclusión de vivienda |
| Derechos de agua y minerales | Depende de la ley estatal | Requiere asesoría |
La casa de la finca es lo que más se olvida. Una vivienda personal no es propiedad de inversión ni de negocio, de modo que no entra al intercambio. Esa parte puede estar cubierta por la exclusión de la sección 121 (hasta $250,000, o $500,000 si declaran en conjunto, si cumples los requisitos de propiedad y uso), y el resto del precio va al intercambio. El abogado de cierre debe repartir el precio, y la asignación tiene que poder defenderse: una tasación pesa más que un número redondo.
La Publicación 225 del IRS, la guía fiscal del agricultor, explica cómo se declaran las ventas agrícolas, y la Publicación 544 cubre ventas e intercambios de bienes de negocio. No pude confirmar el texto de página de ninguna de las dos en esta sesión, así que tómalas como el lugar donde buscar, no como una cita textual.
¿Por qué la maquinaria agrícola ya no califica y cuánto cuesta eso?
La reforma fiscal TCJA limitó la sección 1031 a bienes inmuebles en los intercambios completados después del 31 de diciembre de 2017, de modo que el equipo y el ganado pagan impuesto cuando se venden o se entregan como parte de pago. Antes era común cambiar una cosechadora gastada por una nueva y diferir la ganancia.
El costo práctico es la recaptura de depreciación. Si usaste depreciación de bonificación o la sección 179 en un tractor, su base fiscal puede estar cerca de cero y casi todo el precio de venta es ganancia. Esa ganancia sobre bienes personales depreciables se recaptura, por lo general, como ingreso ordinario y no como ganancia de capital. Nuestra guía de recaptura de depreciación explica la diferencia entre bienes de la sección 1245 y de la 1250.
La compensación está del lado de la compra. Desde 2025, la legislación restableció la depreciación de bonificación del 100% para bienes calificados nuevos y usados adquiridos después del 19 de enero de 2025, y subieron los límites de la sección 179. Eso no borra la ganancia de la venta, pero una finca que repone equipo el mismo año a menudo puede deducir gran parte de lo que compra. Confírmalo con un contador, porque los límites se ajustan por inflación y tienen reducciones graduales.
Dos detalles propios del campo. El promedio de ingresos agrícolas del Anexo J en general excluye la ganancia por venta de tierra, pero puede incluir la de otros bienes del negocio agrícola, como el equipo; pregunta a tu preparador. Y si el equipo va dentro de la venta de la finca, necesita su propio precio: una cifra global invita al IRS a repartirla por ti.
Ejemplo compuesto: la cosechadora que se volvió boot
Este es un ejemplo compuesto a partir de patrones comunes, no un cliente real. Un matrimonio del Valle Central de California vende 80 acres de huerto de almendros por $2,400,000, con una base ajustada de unos $500,000. Por separado pactan vender la sacudidora y el remolque por $120,000; ambos están totalmente depreciados.
Su abogado redacta un solo contrato por $2,520,000 y le dice al intermediario que retenga todo. Compran un huerto de reemplazo por $2,520,000 y creen que todo quedó diferido. No es así. Los $120,000 del equipo no son del mismo tipo que la tierra, son boot y se gravan ahora, y la recaptura es ingreso ordinario. Con una tasa federal supuesta de 32%, son unos $38,000 antes del impuesto estatal, además de la ganancia de la tierra que sí lograron diferir.
La solución era barata: poner el equipo aparte desde el inicio, venderlo fuera del intercambio y aprovechar la deducción del primer año al comprar el equipo nuevo. Nuestra guía sobre el boot en el intercambio 1031 muestra cómo se calcula la parte gravable.
¿Y los derechos de agua, los minerales y las cosechas en pie?
Los cultivos sin cosechar suelen tratarse como parte de la tierra, mientras que el agua y los minerales califican solo cuando son inmuebles según la ley de tu estado y según cómo los tengas. Aquí es donde yo exigiría una opinión por escrito.
Los cultivos en pie son lo sencillo. Según el reglamento de bienes inmuebles, los productos naturales de la tierra que no se han separado, como cultivos en crecimiento, plantas y madera, son parte del inmueble hasta que se cortan. El grano cosechado y el almacenado son inventario y no se pueden intercambiar.
El agua es territorio de la ley estatal. En los estados del oeste con apropiación previa, un derecho de agua perpetuo puede ser un inmueble que se transfiere por escritura, y el IRS ha tratado algunos como del mismo tipo que la tierra. Otros derechos, como entregas de agua por contrato o a corto plazo, pueden no calificar, y hay una sentencia en contra de un contribuyente que cambió agua por tierra de cultivo. Una resolución privada del IRS vale solo para quien la solicitó. Si buena parte del valor de tu finca es agua, pide una opinión fiscal antes de firmar.
Los minerales siguen una lógica parecida: un interés perpetuo y separado en petróleo, gas o minerales suele ser inmueble, mientras que un pago de producción o un contrato de renta a corto plazo quizá no. Reservarse los minerales al vender la superficie es una estructura común y no rompe el intercambio por sí sola. Es un tema frecuente en ranchos de Texas y Nuevo México.
Herencia de una finca: ajuste de base al fallecer vs intercambio 1031, ¿cuál gana?
Si piensas conservar la finca hasta tu muerte, el ajuste de base (step-up) casi siempre supera al intercambio 1031, porque la base de los herederos se fija en el valor de mercado y la ganancia diferida nunca se grava. El 1031 solo difiere: la base vieja viaja a la propiedad de reemplazo.
Según la sección 1014, el bien incluido en la herencia generalmente toma como base su valor de mercado a la fecha del fallecimiento (o a la fecha alterna de valuación). Una finca con base de $300,000 y valor de $3 millones pasa a los hijos con base de $3 millones; si la venden pronto, la ganancia gravable es pequeña. La recaptura de depreciación de edificios viejos también se reinicia.
La pregunta, entonces, es quién vende y cuándo. Un dueño mayor que quiere dejar de trabajar sin vender tiene tres caminos: conservar y que los herederos vendan con base ajustada, vender ya y pagar, o cambiar por otra propiedad y diferir. El intercambio tiene sentido cuando quieres otra propiedad en vida, por ejemplo pasar de cultivos que exigen mano de obra a una parcela rentada o a algo que los hijos sí vayan a administrar. Tiene menos sentido como forma de evitar una venta que nunca pensabas hacer.
| Camino | Impuesto sobre la ganancia | Base para los herederos | Mejor cuando |
|---|---|---|---|
| Vender ahora | Se paga hoy | No aplica | Necesitas efectivo o tienes pérdidas |
| Intercambio 1031 | Diferido | Base heredada de la finca vieja | Quieres otra propiedad |
| Conservar hasta el fallecimiento | Nunca se grava (la base se reinicia) | Ajustada al valor de mercado | Los herederos la mantienen o venden después |
| Regalar en vida | No se grava a ti | Base original (sin ajuste) | Rara vez conviene con tierra apreciada |
El impuesto sucesorio es el otro lado de la cuenta. Según entiendo la ley vigente, la exclusión federal básica es de $15 millones por persona en 2026, así que muchas fincas quedan por debajo, aunque las grandes operaciones y los estados con impuesto propio de sucesiones o herencia no. Para patrimonios que la superan, la valuación de uso especial de la sección 2032A (una reducción de alrededor de $1.4 millones, ajustada por inflación, si se cumplen las condiciones) y el pago a plazos de la sección 6166 ayudan, con exigencias de participación material y una trampa de recaptura de diez años si los herederos dejan de cultivar. Confirma los límites vigentes en las páginas del IRS sobre impuesto sobre el patrimonio antes de planear.
¿Cómo afectan las servidumbres de conservación, el CRP y los pagos del USDA?
Van al lado del intercambio, no dentro: el dinero de una servidumbre y los pagos de programas tienen sus propias reglas, y el traspaso de contratos del USDA necesita aprobación. Mezclarlos es donde las operaciones se atoran.
Vender una servidumbre de conservación, por ejemplo mediante un programa de compra de derechos de desarrollo o el Programa de Servidumbres de Conservación Agrícola del NRCS, es una venta parcial de tus derechos sobre la propiedad. Puede generar ganancia gravable que no se difiere solo porque también vendiste la finca. Donar una servidumbre es una cuestión de deducción caritativa que el IRS revisa con lupa en los esquemas sindicados; mira nuestra guía de la deducción por servidumbre de conservación. Si gravas con una servidumbre la finca de reemplazo antes del cierre, puedes reducir el valor que intentas comprar, así que coordina con el prestamista y el tasador.
El Programa de Reserva de Conservación añade una capa práctica. Los contratos CRP van con la tierra y el productor, el traspaso requiere aprobación de la oficina del FSA de tu condado, y terminar antes de tiempo puede obligar a devolver pagos. Los pagos anuales de renta son ingreso tuyo del año y no forman parte del dinero del intercambio. Si pagan o no impuesto de trabajo por cuenta propia depende de tu situación; pregúntalo en lugar de suponerlo.
Dos puntos más que revisará un contador agrícola. Los pagos de costos compartidos y las deducciones de conservación de suelo y agua pueden traer reglas de recaptura si dispones de la tierra dentro de ciertos años, y ese riesgo en general sigue a la propiedad de reemplazo. Y si compras tierra con suelos muy erosionables o humedales, puedes afectar tu elegibilidad a programas del USDA; confirma la certificación de cumplimiento con el FSA antes del cierre.
Si resides fuera de EE. UU., agrega dos cosas: la retención FIRPTA al vender, y el aviso al USDA de la ley AFIDA para personas extranjeras que poseen tierra agrícola. Algunos estados, como Texas, también han endurecido las reglas sobre compradores de ciertos países; verifica la ley estatal vigente antes de firmar.
¿Cómo chocan las temporadas agrícolas con los plazos de 45 y 180 días?
Los plazos de identificación de 45 días y de cierre de 180 días no se detienen por la cosecha, la siembra, los contratos de arrendamiento ni un prestamista agrícola lento, así que el calendario debe armarse alrededor de la temporada. Los plazos son los mismos que en cualquier intercambio, pero el mercado es más delgado.
Las ventas de fincas se concentran en otoño e invierno, después de la cosecha, y muchos vendedores prefieren una fecha de cierre que no deje a un arrendatario a mitad de contrato. Si cierras la finca vieja en noviembre, la ventana de 180 días llega a la primavera, y si cruza la fecha de vencimiento de tu declaración, rige la anterior de las dos salvo que pidas prórroga. Olvidar ese detalle es una manera clásica de perder el diferimiento en el papel.
Hábitos que ayudan:
- Busca primero. Encuentra dos o tres fincas candidatas y habla con un prestamista antes de listar la tuya. El crédito agrícola es más lento que el residencial.
- Identifica con holgura. La regla de tres propiedades te da respaldo; úsala. Las fincas se caen por levantamiento, acceso o agua.
- Lee los arrendamientos. Un contrato de renta en efectivo o de cultivo compartido puede obligar al comprador durante la temporada. Léelo antes de fijar la fecha.
- Valora el intercambio inverso. Comprar primero a través de un titular de acomodación alivia el calendario, pero cuesta más.
- Revisa el estado. La retención a no residentes, los impuestos de traspaso y los límites a la propiedad extranjera varían.
Si dudas de que la tierra agrícola encaje en tu plan como inversión, nuestra guía para invertir en tierras agrícolas revisa rendimientos y estructuras. Y si prefieres cobrar a plazos en lugar de intercambiar, la guía de venta a plazos compara esa ruta.
¿Qué conviene preparar antes de poner la finca en venta?
Arma un expediente corto con tu contador, un intermediario calificado y un abogado agrícola antes de firmar el contrato de listado, porque el intercambio debe estar montado antes del cierre. Todo es más barato en octubre que en diciembre.
- Haz el inventario. Lista tierra, edificios, equipo, ganado, cultivos, agua, minerales y contratos del USDA, con la base fiscal de cada uno.
- Decide la salida. Compara vender, intercambiar, conservar para el ajuste de base y vender a plazos, según tu edad, tus herederos y tu necesidad de efectivo.
- Contrata al intermediario temprano. Debe estar designado antes del cierre.
- Escribe la asignación en el contrato. Fija precios separados para tierra, equipo, cultivos y vivienda.
- Llama al FSA. Confirma qué ocurre con el CRP, las áreas base y la inscripción en programas al traspasar.
- Planea el equipo. Decide si lo repondrás y programa la compra pensando en el año fiscal.
Este artículo es información general sobre la ley fiscal federal de EE. UU. a noviembre de 2026, no asesoría fiscal ni legal. Las reglas varían por estado y por los hechos de tu finca. Algunas fuentes primarias se citan sin haber podido abrirse durante la investigación; confirma el texto vigente con un contador o abogado con experiencia agrícola antes de actuar.
¿Se puede hacer un intercambio 1031 con tierras agrícolas?
Sí. Las tierras de cultivo, los ranchos, los huertos, los viñedos y las construcciones fijas son bienes inmuebles y pueden cambiarse por otro inmueble que mantengas para inversión o uso en tu negocio. El terreno no puede ser un inventario para revender, y siguen corriendo los plazos de 45 y 180 días.
¿Puedo incluir el tractor o la cosechadora en un intercambio 1031?
No. Desde la reforma fiscal de 2017 (TCJA), la sección 1031 solo cubre bienes inmuebles en intercambios posteriores a 2017. La maquinaria y el ganado se venden con impuesto, y la recaptura de depreciación suele gravarse como ingreso ordinario; la depreciación de bonificación o la sección 179 sobre el equipo nuevo puede compensarla.
¿Los cultivos que todavía están en pie entran en el intercambio?
En general sí, como parte del inmueble mientras no se hayan cosechado. El grano cosechado o almacenado es inventario y no califica. Pide que en el contrato de venta se asigne por escrito el precio entre tierra, cultivos y bienes personales.
¿Los derechos de agua y los derechos minerales califican?
Pueden calificar según cómo los clasifique la ley de tu estado y cómo los tengas. Los derechos de agua perpetuos ligados a la tierra y los intereses minerales separados se han tratado como inmuebles en resoluciones del IRS, pero cada resolución aplica solo a quien la pidió. Obtén una opinión escrita.
¿Conviene más un intercambio 1031 o esperar al ajuste de base por herencia?
Si piensas conservar la finca hasta tu fallecimiento, el ajuste de base suele ganar: los herederos reciben una base igual al valor de mercado y la ganancia diferida desaparece. El 1031 solo difiere el impuesto y arrastra tu base vieja. Úsalo cuando quieres otra propiedad ahora.
¿Puedo cambiar mi finca por otra en un estado distinto?
Sí, el concepto de inmueble del mismo tipo es amplio, así que un rancho en Nuevo México puede cambiarse por tierras de cultivo en Texas. Revisa las reglas de retención, el impuesto para no residentes y las restricciones a la propiedad extranjera de tierras agrícolas en el estado.
¿Qué pasa con un contrato CRP y los pagos de programas del USDA al vender?
Los contratos del Programa de Reserva de Conservación (CRP) están ligados a la tierra y al productor, y su traspaso necesita aprobación de la oficina del FSA de tu condado. Los pagos de programas son ingreso tuyo y no forman parte del intercambio. Llama al FSA antes de poner la finca en venta.
¿Puedo poner una servidumbre de conservación en la finca que compro?
Se puede, pero vender una servidumbre es una venta parcial con su propia ganancia gravable, y donarla abre una discusión de deducción que el IRS vigila de cerca. No la mezcles con el intercambio sin asesoría fiscal.
¿Qué tan difícil es identificar una finca en 45 días?
Más difícil que con una casa en la ciudad. Hay pocas fincas a la venta a la vez, los vendedores quieren cerrar después de la cosecha y el crédito agrícola es lento. Muchos dueños buscan candidatas antes de listar o usan un intercambio inverso.
¿Un intercambio 1031 evita la recaptura de depreciación de graneros y silos?
Solo en la medida en que el reemplazo sea un inmueble de valor igual o mayor y no haya boot. Algunas estructuras agrícolas de un solo uso se deprecian como equipo, y esa parte puede generar recaptura gravable. Tu contador debe clasificar cada mejora.
관련 글
Intercambio 1031 de Derechos Minerales de Petróleo y Gas en 2026: Qué Califica y Qué Se Recaptura
Intercambio 1031 de una casa de vacaciones: cuántos días puedes usarla y qué exige el IRS en 2026
Boot en un intercambio 1031: qué es, cuánto se paga y cómo evitarlo en 2026
Demanda por la Bomba Cardíaca Impella 2026: Retiradas Clase I, Quién Puede Reclamar y Cómo Actuar
Guía de negociación de indemnización por accidente de tráfico 2026